مقدّمة
القضاء على القدرة النووية والصاروخية وتقويض النظام واستبداله، وصولًا إلى تفكيك شبكة القوة الإقليمية الممتدة في غرب آسيا والمتمثلة بمحور المقاومة، شكلت الأهداف الاستراتيجية للهجوم المشترك الذي شنته الولايات المتحدة والكيان الإسرائيلي على إيران في الثامن والعشرين من شهر شباط من العام الجاري. لكن الحرب أسفرت عن نتائج لم تكن مدرجة في حساب أحد. فبعد أسابيع عدة من الهجوم حصل أكبر اضطراب في تاريخ إمدادات الطاقة العالمية، وصدمة اقتصادية امتدت من أسواق النفط إلى حقول القمح والمواد الأولية، وانكشافًا لهشاشة بنيوية كان النظام العالمي يُخفيها.
فما جرى ويجري حاليًا في مضيق هرمز بات استحقاقًا حقيقيًا داهمًا لنظام اقتصادي عالمي بنى كفاءته على حساب مرونته، وآثر الربح السهل على العدالة، واسند أمن إمداداته إلى ممر بحري واحد لا بديل له. حتى استطاعت دولة يقل اقتصادها بأضعاف عن اقتصاد أعدائها، وهي محاصَرة بعقوبات متراكمة منذ عقود، أن تُعطّل خمس امدادات الطاقة العالمية مستغلة موقعها الاستراتيجي والحيوي للاقتصاد العالمي. ولفهم ما كشفته هذه الحرب يستلزم قراءة بنية الواقع المستجد الذي أنتجته، لا ما جرى في الاعتداء الصهيو-أميريكي وحده، ولا ما خُطط له من قبل، بل ما تراكم في العقود الثلاثة التي سبقته، وما أخفق النظام العالمي بزعامة الولايات المتحدة والغرب في بنائه من قبل.
النظام الاقتصادي العالمي الذي نعيشه اليوم لم يُبنَ على مبدأ العدالة ولا على مبدأ الكفاءة وحدها. بُني على مبدأ أعمق وهو أن القوة تُحدد قواعد اللعبة، والقواعد تُعيد إنتاج القوة. من يملك العملة الاحتياطية يُموّل عجزه بعملته الخاصة ويُصدّر تضخمه إلى الآخرين دون أن يدفع الثمن المباشر. من يتحكم في بنية التسويات المالية الدولية يستطيع أن يُجمّد أصول دولة بجرة قلم دون إعلان حرب. من يُصدّر التكنولوجيا الأساسية يمتلك مفتاح صناعات لم تقرر طوعًا أن تعتمد عليه لكنها فعلت لأن منطق الكفاءة لم يترك لها خيارًا آخر. هذا ما يسمى "القوة البنيوية"، وهو أشد أنواع القوة فتكًا لأنه يعمل بصمت في كل معاملة تجارية وفي كل قرار استثماري وفي كل سعر فائدة، بلا جيوش وبلا تهديدات، وأحيانًا دون أن يعي الطرف الخاضع له أنه يخضع. لكن القوة البنيوية كأي بنية تحمل في صميمها أيضًا نقاط ضعف لا تظهر إلا تحت ضغط استثنائي.
النظام الذي نتحدث عنه لم يخرج كاملًا من رحم الفكر الليبرالي وحده. خرج من رحم انتصار، أو ما بدا انتصارًا. حين انهار الاتحاد السوفيتي عام 1991، خلص الغرب إلى نتيجة واحدة حاسمة هي أن النموذج الليبرالي الرأسمالي أثبت أنه النموذج الوحيد القادر على تنظيم الاجتماع البشري بكفاءة. وما أُطلق عليه "النظام الدولي القائم على القواعد" كان في حقيقته نظامًا دوليًا قائمًا على القواعد التي وضعتها وأدارتها وتولت تفسيرها واشنطن حين اقتضت الحاجة.
والأحادية القطبية لم تكن مجرد توصيف لموازين القوى، كانت مشروعًا أعلنه المحافظون الجدد صراحةً وتبنّاه الليبراليون الدوليون. كلاهما آمن بأن هيمنة أمريكية ثابتة على النظام الدولي، وهي ضمانة الاستقرار العالمي، وأن الطريق إلى هذه الهيمنة يمر عبر التوسع العسكري و"الديمقراطية" كأيديولوجيا تصديرية. أما ما لم يحسبه هذا المشروع بدقة كافية هو أن الهيمنة لها تكلفة متصاعدة وعائد متناقص. كل حرب تُشنّ باسم نشر الديمقراطية المزعومة وتحرير الشعوب والاندماج في النظام الدولي المفصّل على قياسات الغرب، تستنزف من شرعية النظام العالمي نفسه الذي يُبررها، وكل عقوبة تُفرض تدفع الطرف المُستهدَف نحو شبكة بديلة تنمو مع كل دفعة من الضغوطات. وكل توسع عسكري يُثبت أن القوة مكلفة وتضعف المعتدي لأنها تكشف حدوده. فسياسات الولايات المتحدة في أفغانستان والعراق وليبيا وسوريا لم تكن مجرد إخفاقات تكتيكية. كانت إشارات بنيوية تُخبر العالم أن القوة الأميركية قادرة على التدمير وعاجزة عن البناء، وأن الهيمنة العسكرية لا تُنتج بالضرورة هيمنة سياسية، وأن ثمة تكلفة يدفعها من يُفرط في توظيف قوته ولا يُقنن استخدامها. والأهم، أنها أعطت معارضي هذا النظام وقتًا وتجربة ومبررًا. وفيما نجحت بعض الدول، أخفقت أخرى في تحرير نفسها من التبعية السياسة، فأنتجت لنفسها تبعية اقتصادية خاسرة.
الصين مثلًا لم تنتظر انهيار النظام لتبني بديلًا. بنت البديل داخل النظام ذاته، وهذا هو الجوهر الذي يُخطئ في فهمه كثير من المحللين الغربيين الذين قرأوا صعودها كتهديد خارجي لا كاستثمار داخلي. استخدمت الصين انفتاح النظام الليبرالي لتراكم رأس المال والتكنولوجيا وسلاسل الإنتاج، ثم حين اكتسبت ثقلًا كافيًا بدأت تُعيد توظيفه لرسم قواعد مختلفة على الهامش أولًا، ثم في المركز تدريجيًا. مبادرة الحزام والطريق هو مشروع تنمية في ظاهره، لكنه أيضًا رسم جديد لخرائط نفوذ جديدة تمر عبر الموانئ والطرق والديون المُهيكلة، لتُعيد تشكيل ارتباطات الدول الصغيرة مع مركز الثقل. واليوم، بعد ثلاثة عقود، تُمثّل الصين أكثر من 19% من الناتج العالمي بالقوة الشرائية، وتجاوزت الولايات المتحدة بهذا المقياس منذ 2014، وباتت المورّد الأول للسلع الصناعية لمعظم دول الجنوب العالمي وكثير من دول الشمال.
روسيا من جهتها سلكت مسارًا مختلفًا لكنه يصب في الاتجاه ذاته. استخدام ما تملكه، وهو الطاقة والجغرافيا والقوة العسكرية، لإثبات أن الهيمنة الغربية ليست حتمية. فحرب أوكرانيا كانت استئنافًا لعملية ترسيم حدود النفوذ التي اعتبرت روسيا أن الغرب فرضها بصورة أحادية الجانب منذ انتهاء الحرب الباردة. والدرس الذي أعطته روسيا للعالم لم يكن عسكريًا بل كان جيواقتصاديًا. أن سلاح العقوبات الذي ظنّه الغرب أداةَ إخضاع حتمية يمكن استيعابه والالتفاف عليه حين تكون الشبكة البديلة جاهزة والإرادة السياسية صلبة. وقد كانت الشبكة جاهزة، الصين والهند وتركيا ودول الخليج أبقت أبوابها مفتوحة وجعلت العقوبات أقل كلفة مما توقّع واضعوها.
في المقابل، أوروبا في هذه المعادلة وجدت نفسها في موضع لم تختره تمامًا لكنها وصلت إليه بقرارات خاطئة. بنت أمنها العسكري على الضمانة الأميركية وأمنها الطاقوي على الغاز الروسي، وظنّت أن التجارة يمكن أن تكون بديلًا عن السياسة وأن الاعتماد المتبادل يُحصّن فكرة السلام. حرب أوكرانيا كشفت هشاشة هذا البناء الذي لم تتعلم منه السياسة الأوروبية. فانتقلت أوروبا من تبعية للغاز الروسي إلى تبعية للغاز الأميركي بأسعار أعلى، ومن إعلانات التحرر الاستراتيجي إلى سياسات لا تزال تدور في فلك واشنطن. وظل القرار الأوروبي في اللحظات الفاصلة يتأخر حتى يتشكل الموقف الأميركي ثم يسير في ركبه. وهذا ما حدث تمامًا حين اندلعت أزمة مضيق هرمز في آذار 2026، وجدت أوروبا نفسها أمام معادلة متكررة ومؤلمة، بحيث تدفع ثمن قرار لم تشارك في صنعه، وتحتاج طاقة لا تملك مسارًا آمنًا للحصول عليها دون المرور بتعقيدات جيوسياسية أكبر من قدرتها على إدارتها منفردة.
كذلك دول الخليج، التي أسّست أمنها منذ سبعينيات القرن الماضي على معادلة واحدة: نفط مقابل حماية. الولايات المتحدة تضمن الاستقرار والحماية العسكرية، ودول الخليج تُنتج النفط وتُسعّره بالدولار وتعيد استثمار فوائضها في الأصول الأميركية. كانت معادلة جيدة في ظاهرها وكانت تعمل طالما أن مصالح واشنطن ومصالح عواصم الخليج متقاطعة أو على الأقل غير متعارضة. لكن المشكلة أن هذه المعادلة كانت تحمل في داخلها تناقضًا، فمن يرهن أمنه إلى قوة خارجية يفقد قدرًا من سيادته على قراراته الاستراتيجية. ومن يربط ثروته بممر بحري يسيطر عليه جاره المعادي لسياسة الولايات المتحدة فهو يقبل بهشاشة بنيوية لا يُعالجها إنفاق عسكري ولا تقارب دبلوماسي.
لكن دول الخليج حاولت استعادة بعض التوازن من خلال توسيع علاقاتها مع الصين وروسيا في السنوات الأخيرة، والتطبيع السعودي-الإيراني برعاية صينية عام 2023 كان أحد أبلغ الإشارات على هذا التوجه. لكن هذا التنويع في العلاقات لم يترجم إلى استقلالية حقيقية في مواقف دول الخليج عن السيطرة الأميركية، خصوصًا في عهد الرئيس ترامب الذي أكد أطماعه الاقتصادية في أموال الخليج.
وحين اندلعت الحرب الأميركية-الإسرائيلية على إيران، وجدت دول الخليج نفسها في أشد مواقفها تناقضًا، حليف أمريكي يشن حربًا في جوارها المباشر دون أن يستشيرها أو يستأذنها، ويساهم في دفع إغلاق المضيق الذي عبره تبيع ثرواتها يوميًا، وبنية أمنية أقامتها على مدى نصف قرن تبيّن في اللحظة الفاصلة أنها لم تكن لتحمي مصالحها قدر ما كانت تحمي الوجود الأميركي وتصون أمن الكيان الاسرائيلي في المنطقة. والضمانة الأمنية التي دفعت دول الخليج ثمنها — سياسيًا وسياديًا واقتصاديًا، عجزت عن حماية الوظيفة الجوهرية التي قامت عليها في ضمان تدفق النفط.
ونخلص من تجربة هذه الدول الى أن من يستطيع الاستمرار بحرية بعيدًا عن أية علاقة غير متكافئة يملك الورقة الأقوى، ومن لا يستطيع يدفع الثمن. والأثمان لا تُدفع دائمًا نقدًا بل تُدفع أحيانًا بالصمت وأحيانًا بالامتثال وأحيانًا بالعجز عن حرية وسيادة القرار. وحين نُطبّق هذه المسألة على خريطة الطاقة العالمية مثلًا، يظهر أن خُمس نفط العالم وما يرافقه من غاز طبيعي مسال وأسمدة وكبريت وهيليوم يمر عبر ممر بحري لا يتجاوز عرضه 34 كيلومترًا. يقع هذا الممر بين السواحل الإيرانية من جهة والمياه العُمانية من جهة أخرى، في نقطة كان من الواضح أنها تشكل نقطة الاختناق الأكثر خطورة في الاقتصاد العالمي.
لقد دفعت إيران ثمنًا اقتصاديًا باهظًا بسبب موقعها المهيمن على مضيق هرمز. فحاصرتها العقوبات الغربية لعقود طويلة، لكنها لم تتمكن من سلبها موقعها الجغرافي الاستراتيجي، والذي عرفت كيف تستغله في اللحظة الحاسمة. وهنا يكمن الخلل الجوهري في منطق القوى المهيمنة عندما استخدمت العقوبات بوصفها أداة ضغط. فحين يمتلك الطرف المستهدَف ما لا يمكن تعويضه تتحوّل العقوبات من أداةَ إخضاع إلى محفّز إلزامي للتكيّف، يؤدي في نهاية المطاف إلى إضعاف هيمنة تلك القوى.
لقد حالت الثقة المفرطة بقدرة النظام العالمي القائم والردع الأميركي على إبقاء الممرات مفتوحة، وبأن كفاءة السوق ستجد دائمًا بديلًا، دون التقدير الصحيح لخطورة ما أقدمت عليه الولايات المتحدة الأميركية والكيان الصهيوني بالهجوم على إيران. وربما يكون عدم اختبار هذا النظام العالمي لحالات مماثلة في ظل تراكم وهم القوة أيضًا وراء الكارثة التي حلّت به .
ويبدو أن مضيق هرمز لم يكن في جدول حسابات الولايات المتحدة بوصفها زعيمة هذا النظام العالمي، حين قررت الاعتداء على إيران. وهذه الغفلة بالذات هي نقطة الانطلاق الحقيقية في نقاش هذا البحث. فالنظام الذي يُقدّر قوته بعدد حاملات الطائرات وبقدرته على الإخضاع بواسطة العقوبات لا يرى بطبيعته الأدوات التي لا تُقاس بهذه المعايير.
ففي الرابع من آذار، وقبل أي إعلان رسمي، رفعت "لجنة الحرب المشتركة - Joint War Committee " في لندن أقساط التأمين البحري إلى مستويات جعلت المرور في مضيق هرمز مكلفًا اقتصاديًا . جاء هذا القرار البيروقراطي من مكتب تأمين توقع أغلاق المضيق قبل أي قرار عسكري. وفي غضون أسبوعَين أعلن الحرس الثوري الإيراني إغلاق مضيق هرمز والسيطرة الكاملة على حركة الملاحة فيه، فانهارت حركة الملاحة من 103 سفن يوميًا إلى 7 . نفط برنت تجاوز 100 دولار في أيام . وخام دبي سجّل 166 دولارًا وهو الأعلى في تاريخ أسواق النفط . ولم تقتصر الأمور على النفط والغاز بل تبعها الأسمدة والكبريت والهيليوم والألومنيوم.
ما كشفه مضيق هرمز ليس في امتلاك الجمهورية الإسلامية قدرة عسكرية تمكنّها من تطويع الجغرافيا وتحويلها الى ورقة ضغط استراتيجية فحسب، بل أيضًا على هشاشة إمدادات الطاقة العالمية وعجز الدول النفطية عن تأمينها في اللحظات الحرجة. وأكدت الوقائع الجديدة أيضًا أن النظام العالمي الذي بُني خلال ثلاثة عقود على افتراض ديمومة الهيمنة الغربية، وأن الكفاءة الاقتصادية تُعوّض غياب المرونة الاستراتيجية، وأن الاعتماد المتبادل كفيل بردع النزاعات وعدم إيجاد بيئة حاضنة لها. هذا النظام الذي يدفع اليوم فاتورة هذا الغرور والتجاهل، يتسبب بجعل جميع سكان العالم يتشاركون معه في دفع هذه الفاتورة، كما في كل أزمة تنتجها واشنطن وتصدرها الى باقي الدول.
وهذا البحث يهتم بقراءة هذه اللحظة من منطلق الجيو اقتصاد، بما هو حقل علمي يعالج كيفية تحوّل الجغرافيا والتجارة وشبكات الإنتاج والمال إلى قوة، ومتى يصبح الاعتماد الاقتصادي المتبادل سلاحًا لا رابطًا، وكيف تُعيد الأزمات الكبرى توزيع هذه القوة على نحو مختلف، لا يعود بعده النظام إلى ما كان عليه. لأن ما يجري في مضيق هرمز ليس استثناءً عما أنتجه النظام العالمي نفسه وسياسة استخدام القوة لتأمين المصالح الاقتصادية وسرقة ثروات شعوب العالم.
الشكل 1: تطور درجة توظيف أدوات القوة الدولية من العسكري إلى الاقتصادي
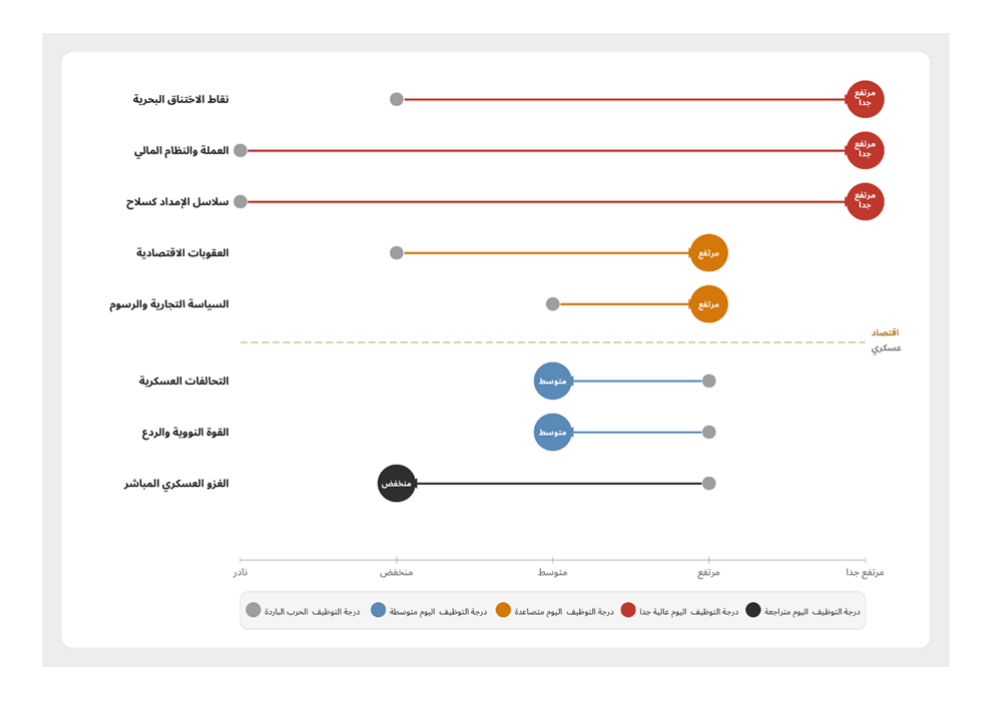
المصدر: تحليلات الكاتب بالاستناد الى الكتب التالية:
Luttwak، "From Geopolitics to Geo-economics" (1990) | Blackwill & Harris، War by Other Means (2016) | Farrell & Newman، "Weaponized Interdependence" (2019)
الفصل الأول: مضيق هرمز بوصفه مختبرًا لركائز النظام العالمي
النظام الدولي لا يُولَد دفعةً واحدة، بل يتشكّل مع تراكم القرارات والحروب والأزمات والتسويات، حتى يصل الى لحظة يبدو فيها طبيعيًا. هذا الوهم بطبيعية النظام هو تحديدًا ما يجعله هشًا حين يُختبر، لأن ما بُني على افتراض الديمومة لا يعير اهتمامًا للتغيير، ولا يُدرج في حساباته إمكانية أن يُخترق من حيث لا يحتسب. النظام يواجه اختبارًا في مضيق هرمز قائم على ثلاث ركائز هي:
1. هيمنة أمريكية بدت أنها دائمة،
2. وعولمة اقتصادية ظن أنها لا رجعة فيها،
3. ونظام مالي اعتقد أنه محصّن بحجمه.
فالركائز الثلاثة تشابكت حتى أنتجت نظامًا يوحي بأنه بالغ الكفاءة، لكنه يخفي في الوقت نفسه هشاشة بالغة. وهو يعمل بشكل رائع طالما أن كل الركائز تعمل كما هو مخطط لها، وينكشف بسرعة مذهلة حين تخرج أي من الركائز عن مسارها.
الركيزة الأولى: الهيمنة العسكرية والدولار
الخطأ الشائع في فهم الهيمنة الأميركية هو اختزالها في حاملات الطيران والرؤوس الحربية. لكن جدوى القوة العسكرية يكمن في السيطرة على البنية التحتية للاقتصاد العالمي ذاتها، أي العملة الاحتياطية التي يُسعَّر بها النفط والقمح والمعادن، ونظام SWIFT الذي يمر عبره كل تحويل مصرفي دولي، ومؤسسات التمويل الدولية التي تُحدد شروط الإقراض للدول المحتاجة، والجامعات والمراكز البحثية التي تُنتج المعرفة وتُشكّل الأجندات. الدولار الأميركي يُعتبر التجسيد الأكثر دقةً لهذه القوة. حين يُسعَّر النفط بالدولار تحتاج كل دولة مستوردة للطاقة إلى الاحتفاظ باحتياطيات دولارية. وحين تحتفظ البنوك المركزية باحتياطيات دولارية فهي تشتري في الغالب سندات الخزانة الأميركية. وحين تشتري سندات الخزانة فهي تُموّل العجز الأميركي بأسعار فائدة أدنى مما ستكون عليه في غياب هذا الطلب. باختصار أميركا تستهلك أكثر مما تُنتج وتستورد أكثر مما تُصدر، والعالم يُموّل هذا الفارق لأنه يحتاج العملة الأميركية كي يُدير تجارته الخاصة. مايكل هودسن يسمّي هذا "الإمبريالية الفائقة" ليس لأن القوة تفرض نفسها بالعنف بل لأن البنية ذاتها تُنتج التبعية.
وقد تم تصدير هذه الهيمنة المالية على خلفية زعم الولايات المتحدة الأميركية قدرتها على "توفير الاستقرار" في مختلف أنحاء العالم ومنها الممرات البحرية، وتشغيل النظام في أسواق المال، وضبط إيقاع التوترات الإقليمية الكبرى. لكن حين بدأت هذه الخدمات تتراجع نوعيتها، بدأ الطلب على الدولار نفسه يتراجع، لا بقرار سياسي واضح بل بتنويع تدريجي هادئ يُقرأ في بيانات صندوق النقد الدولي من 71% عام 2001 إلى 55.5% عام 2026 (الشكل رقم 1). وخلال ربع قرن ظهر التآكل الهادئ للدولار عبر ظهور سلة من العملات الأخرى أبرزها اليوان الصيني، وهذا التراكم أصبح دلالة على تحوّل بنيوي لا عودة منه، كما يتضح من خلال الرسم البياني رقم 2 التالي:
الشكل 2: حصة العملات من احتياطيات البنوك المركزية العالمية (1999–2026)
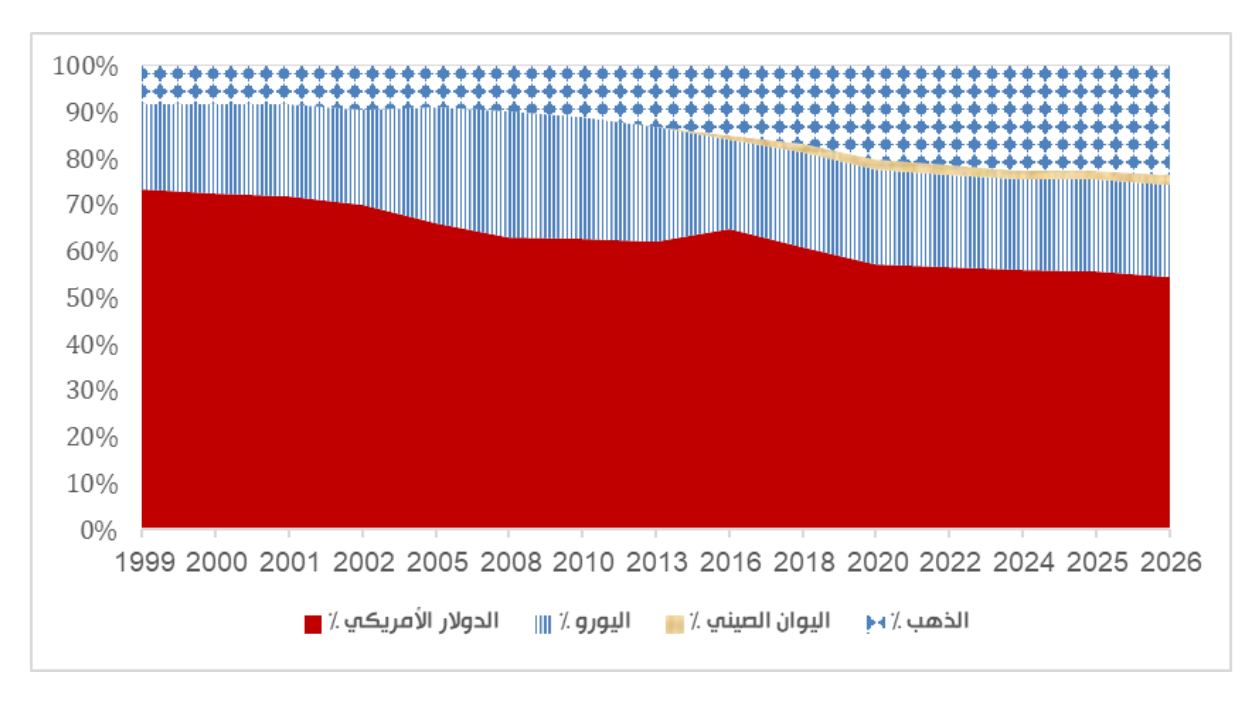
المصدر: IMF Currency Composition of Official Foreign Exchange Reserves (COFER)
الركيزة الثانية: العولمة
ليست العولمة ظاهرة طبيعية نشأت من تلقاء ذاتها، كما تُصوّرها الكتابات السطحية. بل هي مشروع سياسي له أهداف محددة تصب في خدمة من يملك رأس المال والتكنولوجيا والعملة، أكثر مما يُفيد من يملك العمالة والموارد الطبيعية. لذلك نجد أن قواعد التجارة الدولية وُضعت في غرف لم تحضرها أفريقيا وأميركا اللاتينية وآسيا بوصفهم شركاء متساوين. وبنوك التنمية الدولية متعددة الأطراف قدمت قروضها للدول النامية مشروطة بإصلاحات هيكلية تسمح بفتح الأسواق الناشئة أمام رأس المال الغربي، قبل أن تبني الدفاعات التي تحميها من تقلبات هذا الرأسمال.
وهذا المشروع عاد لينتج في طياته عوامل ضعفه. فكلما عمّقت العولمة التكامل الاقتصادي (القائم على المصلحة الغربية لا الشراكة الحقيقية) بين الدول، زادت نقاط الاختناق في الشبكة التي تربطها، وزادت أهمية الأعضاء المشرفين على هذه النقاط، دون الالتفات لهذه المسألة ربما بوهم القدرة العسكرية والحماية الأمنية التي توفرها الولايات المتحدة.
فالمصنع الذي نُقل إلى جنوب شرق آسيا بحثًا عن تكلفة أدنى خلق اعتمادًا على ممرات شحن محددة. الأسمدة التي باتت تُنتج في الخليج بفضل الطاقة الرخيصة خلقت اعتمادًا زراعيًا لا تعكسه إحصاءات الأمن الغذائي طالما الأمور تأخذ مسارها الطبيعي. والهيليوم الذي تُصدّره قطر لصناعة أشباه الموصلات في تايوان وكوريا لم يكن أحد يُفكر فيه بوصفه ثغرة أمنية حتى توقفت ناقلاته عن العبور. وقد وظّفت إيران ما أسماه Farrell & Newman (2019) "تسليح الترابط"، في تعظيم موقعها مقابل الحصار الغربي. وتمكنت من تحويل هذا الموقع إلى أداة للإكراه الاستراتيجي في عقدة شبكة الطاقة العالمية. وهو توظيف يمتد بالمفهوم إلى ما هو أبعد من سياقه الأصلي في الشبكات المالية والرقمية.
الركيزة الثالثة: نظام البترودولار
وقّعت كل من السعودية والولايات المتحدة الأميركية في عام 1974 على اتفاقية مدتها 50 عامًا، تلتزم فيها السعودية بتسعير نفطها بالدولار حصرًا وإعادة استثمار فوائضها في أصول أمريكية، مقابل ضمانة أمريكية بتوفير الحماية الأمنية للسعودية وبقية دول الخليج. إيذانًا بولادة ما سمي "نظام البترودولار". وهذه الاتفاقية ليست مجرد ترتيب نقدي، بل تحوّلت إلى عقد سياسي واقتصادي في آنٍ واحد. العقد كان يعمل طالما أن طرفيه يُنفّذان التزاماتهما: الخليج يُنتج ويُصدّر بالدولار، وأميركا تضمن الأمن وتُبقي الممرات مفتوحة. المشكلة أن هذا العقد لم يكن متساويًا في الثمن الذي يدفعه كل طرف. الخليج ربط أمنه الوجودي بقرار خارجي، وهذا يعني أن كل استراتيجية خليجية يجب أن تمر في النهاية عبر مصفاة الموقف الأميركي منها. وأميركا في المقابل حصلت على تمويل شبه مجاني وعلى نفوذ إقليمي مقابل دور ثبت عجزها عنه لاحقًا. وهذه الصفقة بقيت مستمرة لعقود، لكن استقرارها كان مشروطًا بأن تظل مصالح واشنطن ومصالح عواصم الخليج متقاطعة أو قابلة للتنسيق. وحين جاء قرار العدوان على إيران، اتُّخذت واشنطن وتل أبيب القرار دون استشارة كافية للعواصم الخليجية، وانتهى بإغلاق المضيق الذي عبره تتنفس هذه العواصم اقتصاديًا.
الفصل الثاني: الخارطة الجيواقتصادية كمحدد لعناصر القوة والضعف
إن الإحاطة بمجريات الأحداث في مضيق هرمز يستلزم التوسع في النظر إلى الأطراف المشاركة بعيدًا عن التصنيفات المعتادة، كدول ذات اقتصاد كبير أو اقتصاد صغير، دول نامية ودول متقدمة، حكومات ديمقراطية وحكومات استبداد، دول حليفة ودول خصم. وإنما مقاربتها بوصفها مواقع في الشبكة العالمية على الخريطة الجيو اقتصادية. الموقع في الشبكة لا يُحدده الحجم فقط، بل الدور ومستوى مركزية هذا الموقع، حجم التدفقات الحيوية عبره، ومدى صعوبة تجاوزه لعدم توفر البدائل. بهذه العدسة تظهر صورة تلك الأطراف على نحو مختلف تمامًا.
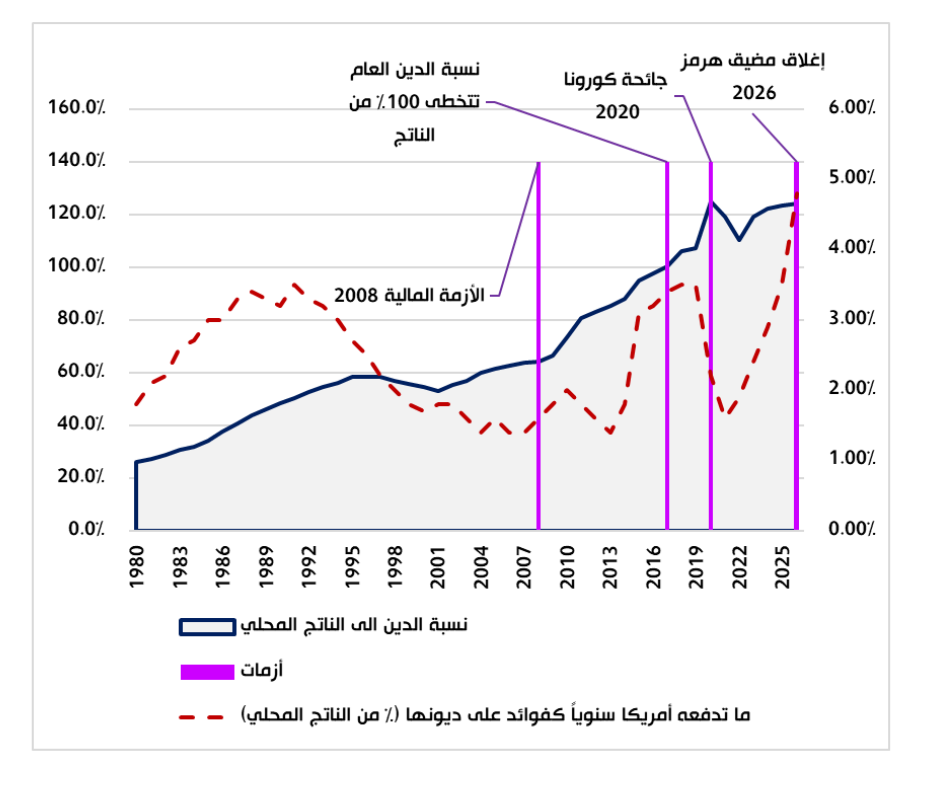
فالولايات المتحدة بهيمنتها على أكثر من عقدة في الشبكة العالمية، كالدولار ونظام SWIFT والتكنولوجيا وسلاسل توريد الدفاع وغيرها. بدأت تلمس تآكلًا تدريجيًا في تلك العقد، كان يزداد مع كل عقوبة تفرضها، لأن هذه العقوبة بحد ذاتها تشكل حافزًا لبناء شبكة بديلة، كما مع كل تدخل عسكري فشل في تحقيق أهدافه السياسية. لأن الفشل يُكلف المعتدي أكثر مما يُكلف المُردَع. وحين اختارت العدوان على الجمهورية الإسلامية الإيرانية، كانت أميركا ترزح أساسًا تحت ثقل ثلاثة عقود من الاستنزاف، تمخضت عن دين عام تجاوز 39 تريليون دولار (الشكل رقم 3) بنسبة دين إلى ناتج محلي بلغت 122.5% ، وعائدات سندات عشرية قفزت إلى 4.46% في خضم الأزمة، وسوق سندات يتعرض لبيع منظم من البنوك المركزية الأجنبية التي وجدت في الأزمة مبررًا إضافيًا للتنويع بعيدًا عن الدولار.
الصين بدورها كانت في موقف لا يخلو من المفارقة. فمن جهة هي أكبر مستورد للنفط عبر مضيق هرمز وأكثر الأطراف انكشافًا أمام إغلاقه، ومن جهة أخرى تعتبر أيضًا أكبر المستفيدين من أي تراجع في الهيمنة الأميركية. هذه المفارقة كانت وراء سعي الصين لبناء احتياطيات نفطية تتجاوز مليار برميل كهامش أمان، والاستثمار في مسارات طاقة بديلة عبر خطوط الأنابيب البرية مع روسيا وآسيا الوسطى، دون أن يمنعها ذلك من الإبقاء على علاقة وثيقة مع إيران، بما يضمن مرونة تفاوضية حين تضيق الخيارات. ويظهر الرسم البياني التالي رقم 3 التطور الاقتصادي الصيني:
الشكل 3: صعود الصين (1990–2026)
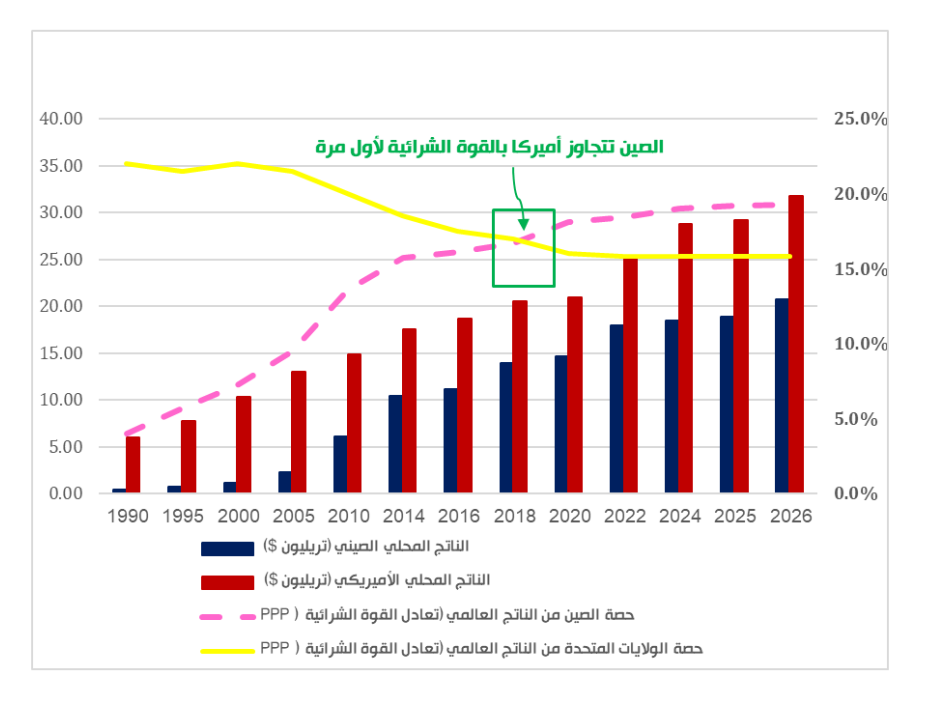
المصدر: صندوق النقد الدولي – البنك الدولي
ملاحظة: أرقام 2025–2026 هي التقديرات الأخيرة لصندوق النقد الدولي
روسيا أيضًا كانت المستفيد الأكبر، فقد ترجمت الأزمة تعزيزًا لمصالحها المباشرة من خلال تجاوز الحصار الغربي عليها وتحقيق إيرادات نفطية إضافية في ظل أسعار مرتفعة، والأهم تخفيف الضغط على الجبهة الأوكرانية في ظل الانشغال الأميركي بحربه على إيران. مما دعم جهود موسكو لسنوات في تحدي الهيمنة الغربية، ساعدها في ذلك أيضًا كونها من الدول التي تشرف على نقاط اختناق في الشبكة العالمية، خصوصًا خطوط أنابيب الغاز نحو أوروبا. وإن كانت هذه الورقة الأخيرة قد فقدت الكثير من فعاليتها بسبب العقوبات الغربية الشديدة منذ سنة 2022 .
أما أوروبا فقد دخلت صدمة مضيق هرمز وهي تعاني من ثلاث عجوزات متراكمة، هي:
1. عجز في استقلالية القرار الاستراتيجي عن واشنطن،
2. عجز في تنويع مصادر الطاقة بعد قطع الغاز الروسي،
3. وعجز في القدرة على التصرف بسرعة وحسم في الأزمات الخارجية التي تمسها مصلحيًا.
فحوالي 40% من واردات أوروبا من وقود الطيران يمر عبر هرمز، و 10-13% من غازها الطبيعي المسال يأتي تحديدًا من قطر عبر المضيق ذاته. وهذه الحصة تشهد تراجعًا مستمرًا منذ 2024 لصالح الغاز الأميركي، الذي تجاوزت حصته 55% من واردات أوروبا من هذه المادة الحيوية بحلول مطلع 2026.
لذلك وجدت أوروبا نفسها مرة أخرى، كما في أزمة أوكرانيا تدفع ثمن قرارات لم تشارك في صنعها، وتبحث عن بدائل في سوق أسعار تحددها الأزمة ولا تملك تأثيرًا فيها. ومن هنا، فإن الخطر الأكبر على أوروبا الناجم عن إغلاق المضيق لم يكن شحًّا مباشرًا في إمدادات النفط الخام، بل ارتفاعًا حادًا في أسعار المشتقات، لا سيما وقود الطيران الذي بلغ سعره مستويات قياسية تجاوزت 1800 دولار للطن .
أما دول الجنوب العالمي فلا صوت لها في محافل النظام الدولي رغم أنها الأكثر تضررًا من اضطرابات هذا النظام. فالهند على سبيل المثال تستورد أكثر من نصف إمداداتها من الغاز الطبيعي المسال عبر مضيق هرمز، وهو وقود يدخل في الطبخ اليومي لمئات الملايين ولا يكتمل بدونه. أفريقيا بدورها كانت تعتمد على الشرق الأوسط بنسبة 48% من وارداتها من الكبريت، التي انقطع ما يقارب نصفها بعد إغلاق المضيق. مما تسبب بإحداث ضرر بالغ لصناعات معالجة مواد أولية كالنحاس والكوبالت في دول كزامبيا، والتي تقوم عليها سلاسل توريد البطاريات والصناعة العالمية.
ولبنان الذي يعتمد على التحويلات القادمة من دول الخليج بنسبة 48%، أي ما يناهز 30% من ناتجه المحلي لسنة 2023، بات اقتصاده المأزوم أصلًا مهددًا بتراجع هذه التحويلات عندما ستدفع هذه الدول الحرب.
إذًا، هذا التفاوت في توزيع المغانم والتكاليف بين من يصنع القرار ومن يتحمل عواقبه، هو أحد أبلغ ما تتكشف عنه حرب الخليج راهنًا، لناحية طبيعة النظام العالمي المتوحش الذي نعيشه.
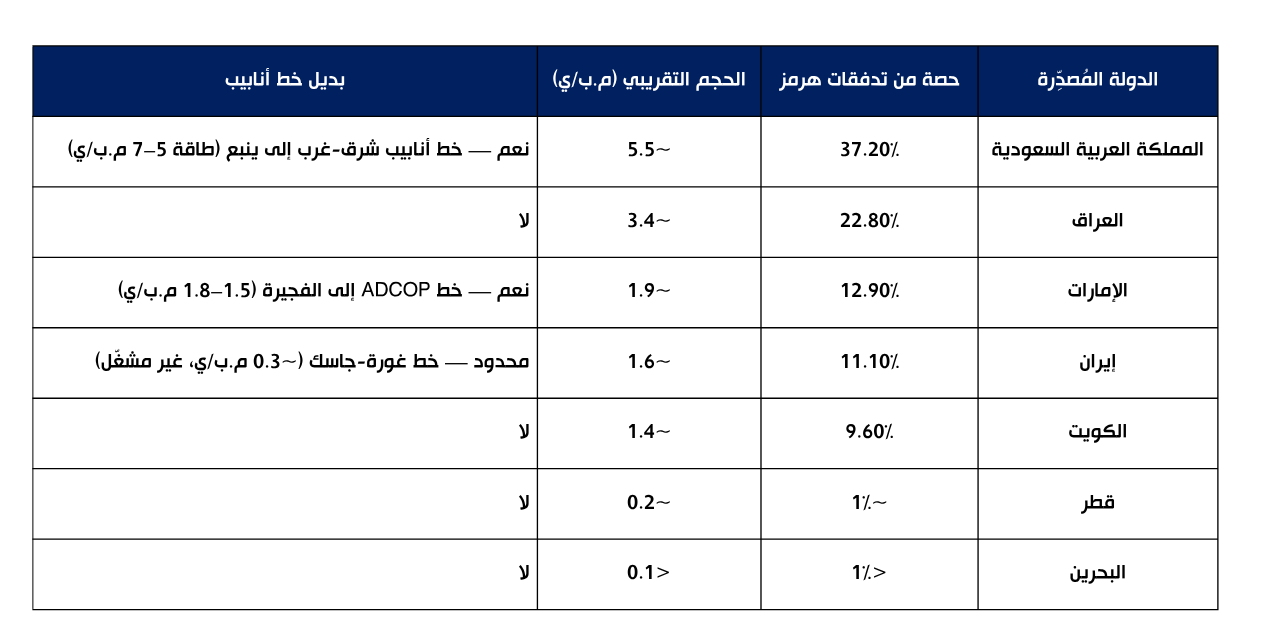
جدول رقم 1: الصادرات والمستوردات النفطية مضيق هرمز بحسب الدول
أ: بحسب الدول المصدرة
ب: بحسب الدول المستوردة
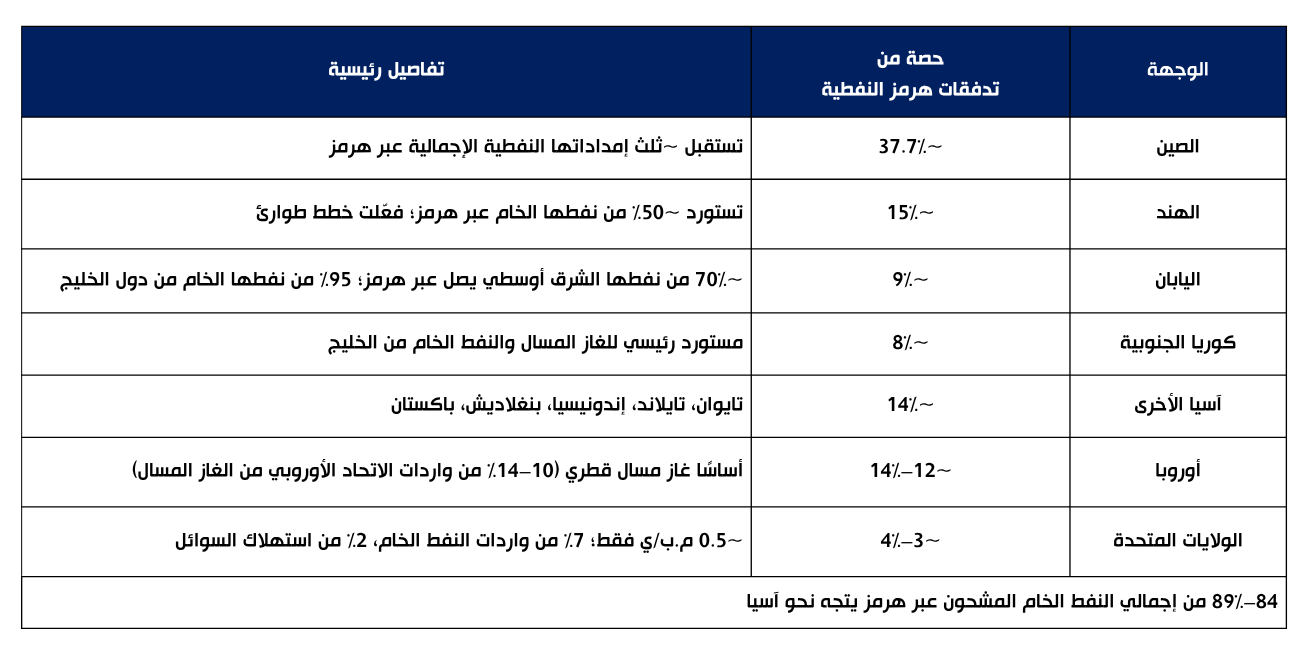
المصادر: EIA (تتبع ناقلات Vortexa، الربع الأول 2025) · IEA · Visual Capitalist
والمفارقة المركزية في هذا البحث، أن دولة كإيران بحجم ناتج محلي صغير نسبيًا قياسًا للدول متزعمة النظام العالمي، ومنذ انتصار الثورة الإسلامية قبل أربعين سنة تقع تحت منظومة عقوبات وحصار تعتبر الأكثر حدة وشمولًا في تاريخ العقوبات الأميركية. وتواجه حربًا مدمّرة ومستمرة على اقتصاها وبنيتها التحتية وأمنها الوطني. مع ذلك نراها اليوم تثبت قدرتها على تُعطّيل إمدادات الطاقة والمواد الأولية العالمية، وتُهدد الثقة بسندات الخزانة الأميركية مجبرة المستثمرين والبنوك المركزية في آسيا على تسريع تنويع احتياطياتها.
وبمعزل عن حنكة وصلابة الموقف الإيراني سياسيًا وعسكريًا وشعبيًا، فإن الجغرافيا وإشراف إيران على واحد من أبرز نقاط الاختناق الأكثر حساسية في شبكة الطاقة العالمية، كان لها الدور الحاسم في خلط الأوراق وموازين القوة لمصلحتها. وبذلك، فإن مضيق هرمز كموقع جغرافي لم يكن في الواقع ورقةً تعمّدت إيران ادخارها لزمن الحرب، بقدر ما أنها ورقة هي نتاج نظام عالمي اختار لعقود أن يستغل ثروات الشعوب، واثقًا بقدرة الردع الأميركي وحده بديلًا عن بناء شراكة حقيقية وتكاملية بين الدول. الأمر الذي منح إيران الفرصة لتطويع ظروف الجغرافيا والاقتصاد عبر استخدام ورقة مضيق هرمز في الوقت المناسب، كأداة ردع في مواجهة هذا النظام الجائر.
الفصل الثالث: وهم القوة، الفجوة بين حسابات الحقل والبيدر
أهمية مضيق هرمز الاقتصادية والجيواستراتيجية
نادرًا ما تسير الحروب وفق طموحات من يطلقها. فهي تبدأ بأهداف محددة وتنتهي بنتائج مغايرة. ما يُميّز الحرب الأميركية على الجمهورية الإسلامية في إيران عن كثير من سابقاتها هو قوة إيران العسكرية، التي بقيت متماسكة رغم اغتيال معظم قيادات الصف الأول في البلاد. ولم يقتصر إخفاق أهداف الحملة الأميركية على الميدان العسكري وحده، بل امتد ليشمل أيضًا اقتصاد العالم بأسره، وبسرعة لم يتوقعها أحد. فالعمى الاستراتيجي لهذه الحملة جعلها قاصرة عن إدراك أهمية وخطورة إشراف إيران على واحدة من أهم النقاط الحيوية في شبكة الطاقة والإمداد العالمية، بما يُتيح لها أداة ردع لا تخضع لمقاييس التفوق العسكري، بل التفوق الجيواقتصادي.
فلحظة إعلان بدء الاعتداء الأميركي-الإسرائيلي، ارتفعت أسعار النفط 5.5% في يوم واحد استجابة للمخاطر. لكن ما جرى في الأيام التالية تحديدًا في الخامس من آذار، قبل أي إعلان إيراني رسمي بإغلاق المضيق، أصدرت "لجنة الحرب المشتركة" في لندن (الهيئة التي تُحدد مستويات مخاطر الحرب لأغراض التأمين البحري)، قرارًا برفع أقساط مخاطر الحرب AWRP جذريًا. قفزت على إثرها الأقساط من 0.125% من قيمة السفينة للرحلة الواحدة إلى 0.85% في غضون أيام. أي أن ناقلة نفط واحدة باتت تدفع ما بين 450 ألف و550 ألف دولار لرحلة مدتها سبعة أيام فقط. ميرسك الدنماركية وهي أكبر شركات الشحن في العالم، علّقت جميع عملياتها في المنطقة لأن الحسابات الاقتصادية جعلت الإبحار غير مربح، وفي أسبوعَين انهارت حركة الملاحة تمامًا.
ليست هذه المرة الأولى في التاريخ الحديث التي تكتشف فيها قوة عظمى عجز آلتها وتفوقها العسكريين أمام ممر مائي. ففي أواخر عام 1914، انضمت الإمبراطورية العثمانية إلى المحور الألماني وكانت تُسمى يومها "رجل أوروبا المريض". وباقتصاد متهالك وجيش مهزوم في البلقان مرتَين وديون خارجية كبيرة، قررت إغلاق مضيق الدردنيل أمام سفن دول الحلفاء. القرار في جوهره كان ذا بعد جيواقتصادي لأن روسيا (أحد دول الحلفاء حينها) كانت تُصدّر 37% من صادراتها ومعظمها قمح، عبر البحر الأسود والدردنيل. إغلاق المضيق يعني خنق الاقتصاد الروسي وقطع شريانه التصديري الأهم في وقت الحرب. في الوقت ذاته، لم يعد بإمكان الحلفاء إيصال الذخائر والإمدادات لروسيا عن طريق آرخانغيلسك في المحيط المتجمد الشمالي شبه المقطوع شتاءً، وطريق فلاديفوستوك يستلزم رحلة حول نصف الكرة الأرضية. الدردنيل كان الطريق الوحيد، وكان مغلقًا.
وفي أوائل 1915 قرّر الحلفاء بقيادة وينستون تشرشل وزير البحرية البريطاني فتح المضيق بالقوة. فإذا سقطت القسطنطينية خرج العثمانيون من الحرب، وفُتح الطريق لروسيا، وانكسر المحور من جانبه الجنوبي الشرقي. وكان الأسطول الملكي البريطاني يومها أقوى إمبراطورية بحرية في التاريخ وكان واثقًا أن المهمة ستُنجز في أسابيع. لكن ما جرى كان كارثة غاليبولي. في نيسان 1915 نزلت القوات الحليفة — بريطانية وفرنسية وأسترالية ونيوزيلندية على شبه جزيرة غاليبولي. في تلك اللحظة من التاريخ الحديث اكتشف البريطانيون أن الجغرافيا الضيقة تُبطل التفوق العسكري. فكانت المدافع العثمانية تُطلق من التلال المُشرفة على الممر على سفن لا تستطيع المناورة بفعل الألغام البحرية. والقوات المتمركزة على الشواطئ الضيقة لم تستطع توسيع رأس الجسر. وبعد ثمانية أشهر من القتال سقط ما يزيد على 250 ألف قتيل وجريح من الجانبَين، وانسحب الحلفاء في بداية 1916 دون تحقيق أي هدف. بقي المضيق مغلقًا وخطوط الإمداد لروسيا مغلقة، مما ساهم في إضعاف الاقتصاد الروسي وتصعيد الاضطراب الاجتماعي الذي أفضى إلى ثورة 1917.
وببساطة شديدة يمكن إسقاط تلك الحادثة على ما يشهده مضيق هرمز اليوم. ففي الحالتَين دولة أقل قوة من أعدائها بالمقاييس العسكرية والاقتصادية التقليدية، لكنها تمتلك موقعًا جغرافيًا يمنحها قوة غير متناسبة مع حجمها. وفي الحالتَين مُهيمن يمتلك تفوقًا عسكريًا ساحقًا، لكنه يصطدم بحقيقة أن الدفاع عن نقطة ضيقة أرخص دائمًا وأيسر من الهجوم عليها. وفي الحالتَين يقف وراء الإغلاق رهان استراتيجي عميق بأن الموقع الجغرافي يجعل ثمن المواجهة أكبر مما يستطيع أي طرف تحمّله طويلًا. أما الفارق الوحيد بين الحادثتين أن إغلاق الدردنيل كان عسكريًا فقط ويمكن نظريًا محاربته بأسلحة مماثلة. أما إغلاق مضيق هرمز فله أبعاد عسكرية واقتصادية، تترجم فوريًا في أسواق التأمين والنقل والشحن وأسعار النفط والغاز والأسمدة والأغذية والمواد الأولية. الأمر الذي لا يمكن مواجهته بالسلاح التقليدي.
وثمة درس أعمق تحمله غاليبولي لمن يقرأ أهمية مضيق هرمز. الإمبراطورية البريطانية انتصرت في الحرب العالمية الأولى عام 1918 لكن الحرب أنهكتها، وغاليبولي كانت إحدى المحطات التي كشفت مبكرًا هشاشة نظام بنى قوته على افتراض أن السيطرة البحرية المطلقة تُتيح الوصول إلى كل مكان وتحقيق أي هدف تريده. فمنذ 1919 بدأت حدود الإمبراطورية بالانحسار التدريجي الذي اكتمل بحلول الخمسينيات. لم تكن هذه الحادثة هي السبب المباشر بالتأكيد، لكنها كانت اللحظة التي أظهرت أن الهيمنة البريطانية تفوق قدرتها الحقيقية. صحيح أن الحرب الدائرة حاليًا في مضيق هرمز لن تنتج بالضرورة نهاية الهيمنة الأميركية، لكنها بحد ذاتها تكشف عمق الفجوة بين ما يظهره النظام من قوة وسطوة، وما يستطيع إنجازه في لحظة اختبار فعلية وحقيقية، وإن كان في نقطة ضيقة جغرافيًا على الخريطة.
النفط:
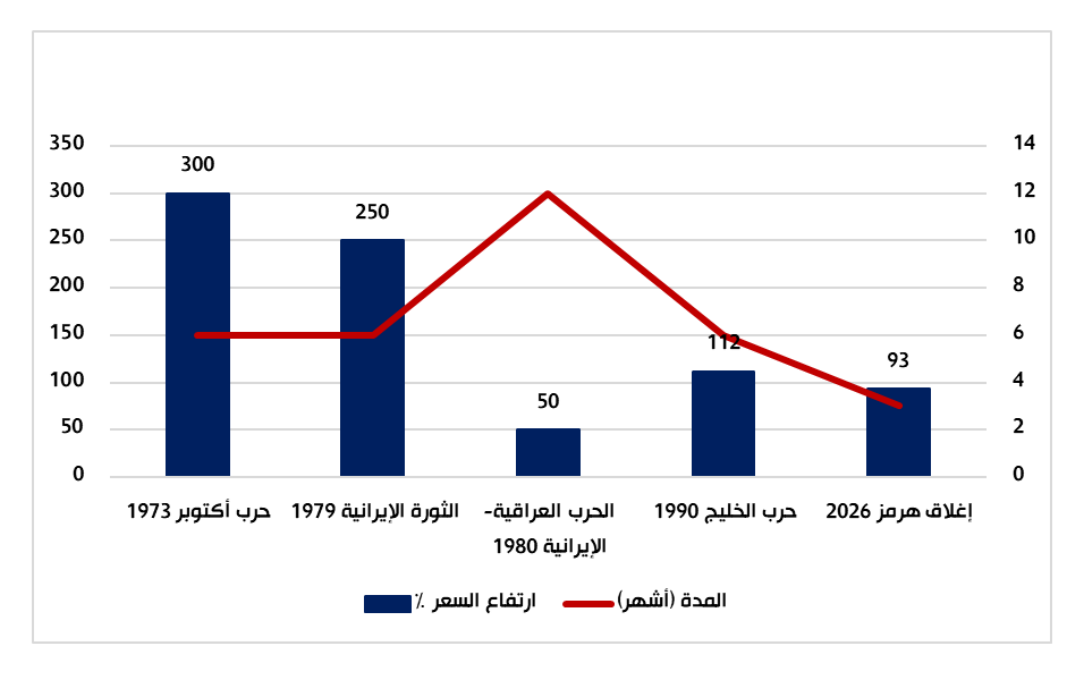
لقد برزت أسعار النفط بوصفها الإشارة الأشد وضوحًا في لوحة أسواق الطاقة، التي تُترجم تطور الأحداث مباشرة إلى أسعار في بورصتها. فخام برنت بدأ العام الحالي عند مستوى 61$ ، ليصل إلى 72$ في نهاية شباط . وبعد أسبوع واحد من إغلاق هرمز وجدناه يتجاوز عتبة 88$. وفي التاسع عشر من آذار سجّل خام دبي 166$، في سابقة لم تشهدها أسواق النفط في تاريخها، متجاوزًا بذلك نقطة الذروة التي كان بلغها إبان أزمة 1973، التي ينُسب إليها أحد أعمق الركودات الاقتصادية في القرن العشرين.
وبحسب تقديرات وكالة الطاقة الدولية فإن الدول المنتجة للنفط في الخليج أُجبرت على إغلاق 7.5 مليون برميل يوميًا في آذار و9.1 مليون برميل في نيسان، في ظل عدم وجود إمكانية لنقلّه. وبالمقارنة مع أزمة الطاقة التي واكبت حرب أكتوبر 1973، فقد تسبب حظر البترول العربي حينها بحرمان السوق من حوالي 7% من إمدادات النفط العالمية، أو ما يعادل 4.5 مليون برميل يوميًا. أما في أزمة مضيق هرمز الراهنة، فهي أزاحت ما بين 13 و14 مليون برميل يوميًا من الإمداد الفعلي المتاح للسوق، أي ما يعادل ثلاثة أضعاف أشد الأزمات التي أصابت الاقتصاد العالمي بالركود. الأمر الذي وصفته وكالة الطاقة الدولية صراحةً بأنه "الاضطراب الأكبر في تاريخ سوق النفط العالمية." وهذه الوقائع نوضحها بالتفصيل من خلال الرسوم البيانية 4 و 5 و 6 أدناه:
الشكل 4: مسار أسعار النفط اليومية (شباط - نيسان 2026)
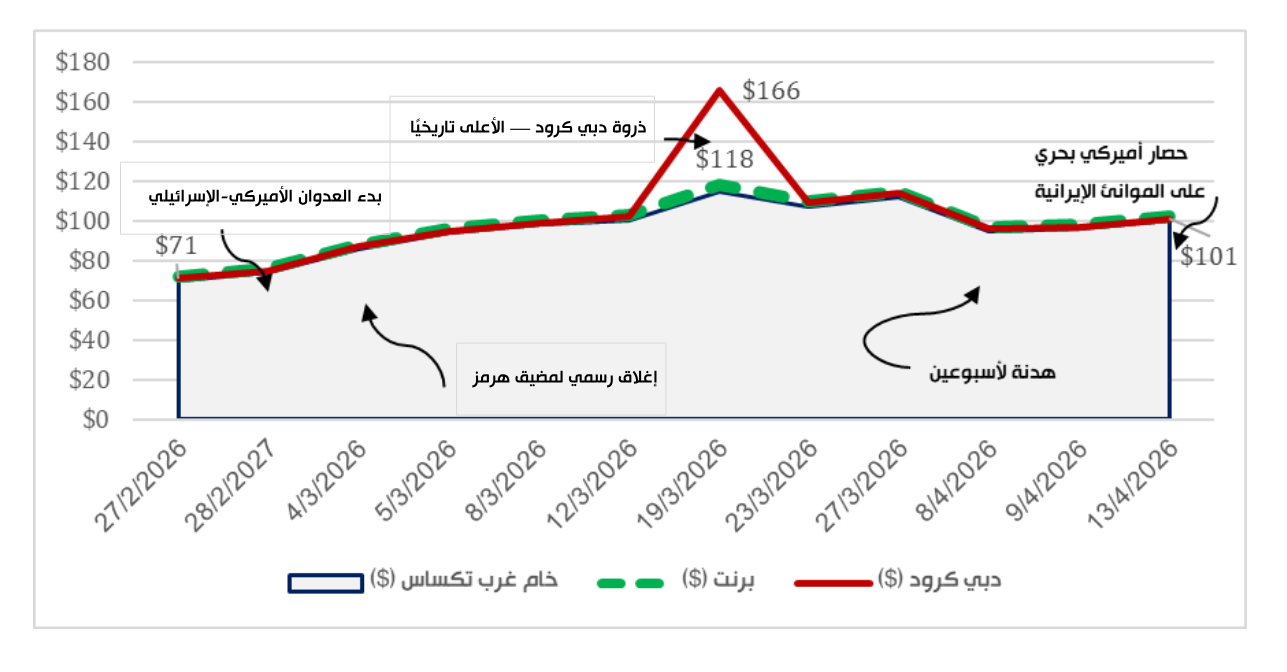
المصدر: EIA STEO نيسان 2026 | Trading Economics | Investing.com | Reuters | CENTCOM |
الشكل 5: نسبة الإمدادات المسحوبة
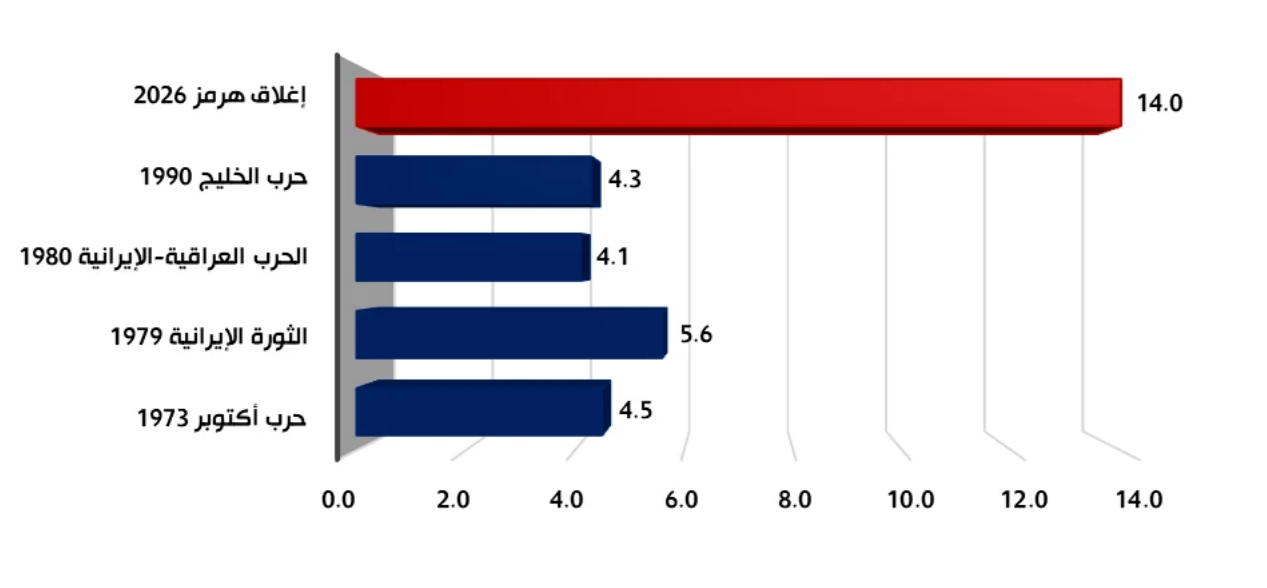
المصدر: BP. (2022). BP statistical review of world energy (71st ed.).
الشكل 6: ارتفاع الأسعار في كل أزمة
المصادر: Dallas Fed 2026; BP Statistical Review, IEA
الغاز الطبيعي المسال:
لم تقتصر الأزمة على النفط فقط بل شملت الغاز الطبيعي المسال الأكثر طلبًا في العالم. فدولة قطر التي كانت تعتمد عليها أوروبا كبديل استراتيجي للغاز الروسي المقطوع منذ 2022، تُصدّر 93% من غازها الطبيعي المسال عبر مضيق هرمز. وكان ذلك سببًا في إحداث قفزات هائلة في أسواق الغاز العالمية. فبعد أن كان السعر يساوي 10.5$ لكل مليون وحدة حرارية في آسيا، نراه تجاوز 25$، أي ارتفاع يتجاوز 140%. وفي أوروبا ارتفع مؤشر TTF بنسبة تتجاوز 76%. في حين نجد أن مؤشر Henry Hub الأميركي لأسعار الغاز الطبيعي المسال الآجلة، لم يرتفع إلا بنسبة 7%، في إشارة واضحة على كيفية توزّع عبء فاتورة الطاقة بين الدول المنتجة والمستهلكة ضمن النظام العالمي، ومن يجني ثمار الأزمة في نهاية المطاف.
الأسمدة:
ثمة جانب من الأزمة لم يحظَ بالاهتمام الإعلامي الذي يستحقه، ربما لأنه لا يظهر في أسعار الوقود اليومية ولا في تقلبات البورصات، بل ينسحب تدريجيًا على حقول القمح وفي أسعار الخبز، ليترجم ارتفاعًا في أرقام الجوع الصادرة عن منظمات الأمم المتحدة بعد أشهر من الحدث. إذ يمر عبر مضيق هرمز ما يقارب 30% من منتجات الأسمدة المتداولة عالميًا. ومؤخرًا أعلنت Qatar Energy القوة القاهرة على عقود الأسمدة، كذلكSABIC السعودية فعلت الشيء ذاته. الصين علّقت صادراتها من الفوسفات حتى آب. وفي ميناء New Orleans قفز سعر اليوريا من 465 دولارًا للطن إلى 700 دولار في أسابيع قليلة، بارتفاع تتجاوز نسبته 50%. والتوقيت هنا بالغ الخطورة فشهري آذار ونيسان يشكلان موسم التسميد في النصف الشمالي من الكرة الأرضية. ما لم يُسمَّد في هذه الأسابيع لا يمكن تعويضه لاحقًا. ويقدّر برنامج الغذاء العالمي أن استمرار الأسعار المرتفعة حتى منتصف العام الجاري سيُضيف 45 مليون شخص إضافي إلى قوائم انعدام الأمن الغذائي عالميًا.
السلع الأخرى:
يتوارى خلف أزمة النفط والغاز اضطرابات متفاقمة في سلع أخرى لا تقل أهمية. فالهيليوم الذي تُصدّر قطر منه ما يزيد على ثلث الإمداد العالمي ضروري في تصنيع الرقائق الإلكترونية وأجهزة الرنين المغناطيسي، ولا بديل عنه في أي من هذين الاستخدامَين، شهد ارتفاعًا في أسعاره الفورية تراوحت بين 70% و100% في غضون أسابيع من بدء الأزمة. وكوريا الجنوبية وحدها تستورد 64.7% من الهيليوم الصناعي من قطر عبر مضيق هرمز، مما يضع مصنّعي الرقائق Samsung وSK Hynix في مواجهة نفاذ احتياطياتها من هذه المادة التي تكفي لأشهر معدودة فقط، مع الإشارة إلى استحالة تخزين الهيليوم السائل لفترة طويلة لأنه يتبخّر خلال 35 إلى 48 يومًا. أما الكبريت الذي يعتبر الشريان الصناعي الحيوي لصناعات الأسمدة والبطاريات وتكرير النحاس، فيمر نحو 45% من تجارته البحرية العالمية عبر مضيق هرمز. وقد قفزت أسعاره في الشرق الأوسط بنسبة 750% .
وفي الصين شهدت أسعار حامض الكبريتيك ارتفاعًا كبيرًا قدره 1,150% مقارنةً بمستويات عام 2024، مما دفعها لحظر التصدير، أسوة بروسيا التي مدّدت حظرها حتى منتصف العام الجاري، وكذلك تركيا التي أعلنت قيودًا في الربعَين الثاني والثالث من العام نفسه.
يضاف إلى ذلك الألومنيوم كمادة أولية أساسية تبلغ حصة دول الخليج نحو 9% من الإنتاج العالمي، يجري تصديرها كليًا عبر مضيق هرمز. فقد بلغت أسعار الألومنيوم أعلى مستوى لها منذ أربع سنوات في بورصة المعادن في لندن بسعر 3,571 دولارًا للطن، بعد أن أعلنت شركة الألمنيوم البحرينية ( Alba) قوة قاهرة . كما بدأت Qatalum القطرية إغلاقًا لمنشآتها. كذلك رفع Citibank توقعاته لأسعار الألومنيوم إلى 3,600 دولار مع سقف أعلى عند 4,000 دولار. وبدوره قدّر Goldman Sachs أن شهرًا واحدًا من توقف الإنتاج الخليجي يكفي لدفع الأسعار إلى مثل هذه المستويات.
أما وقود الطيران فقد تجاوزت أسعاره العالمية 180 دولارًا للبرميل، أي ضعف ما كانت عليه قبل عام، وأجبرت شركة Spirit Airlines على الإفلاس، فيما تتوقع شركة Delta وحدها تحمّل 2.5 مليار دولار فاتورة وقود إضافية في ربع واحد. والجدير ذكره في هذا المجال أن 23% من الكيروسين الواصل إلى الأسواق الأوروبية يمر عبر مضيق هرمز مباشرةً. وقد تسبّب شُح المواد الخام الخليجية بانخفاض صادرات وقود الطيران من آسيا بمقدار الثلثَين.
وتشكل مواد الصناعات النفطية نحو 85% من قيمة البضائع العابرة لمضيق هرمز، والباقي عبارة عن مواد أولية وغذائية. يذكر أن دول الخليج تستورد حوالي 80–90% من إمداداتها الغذائية عبر المضيق. وما يُقدَّر بـ400,000 طن من أرز البسمتي الهندي محاصر حاليًا في الموانئ بسبب إغلاق المضيق.
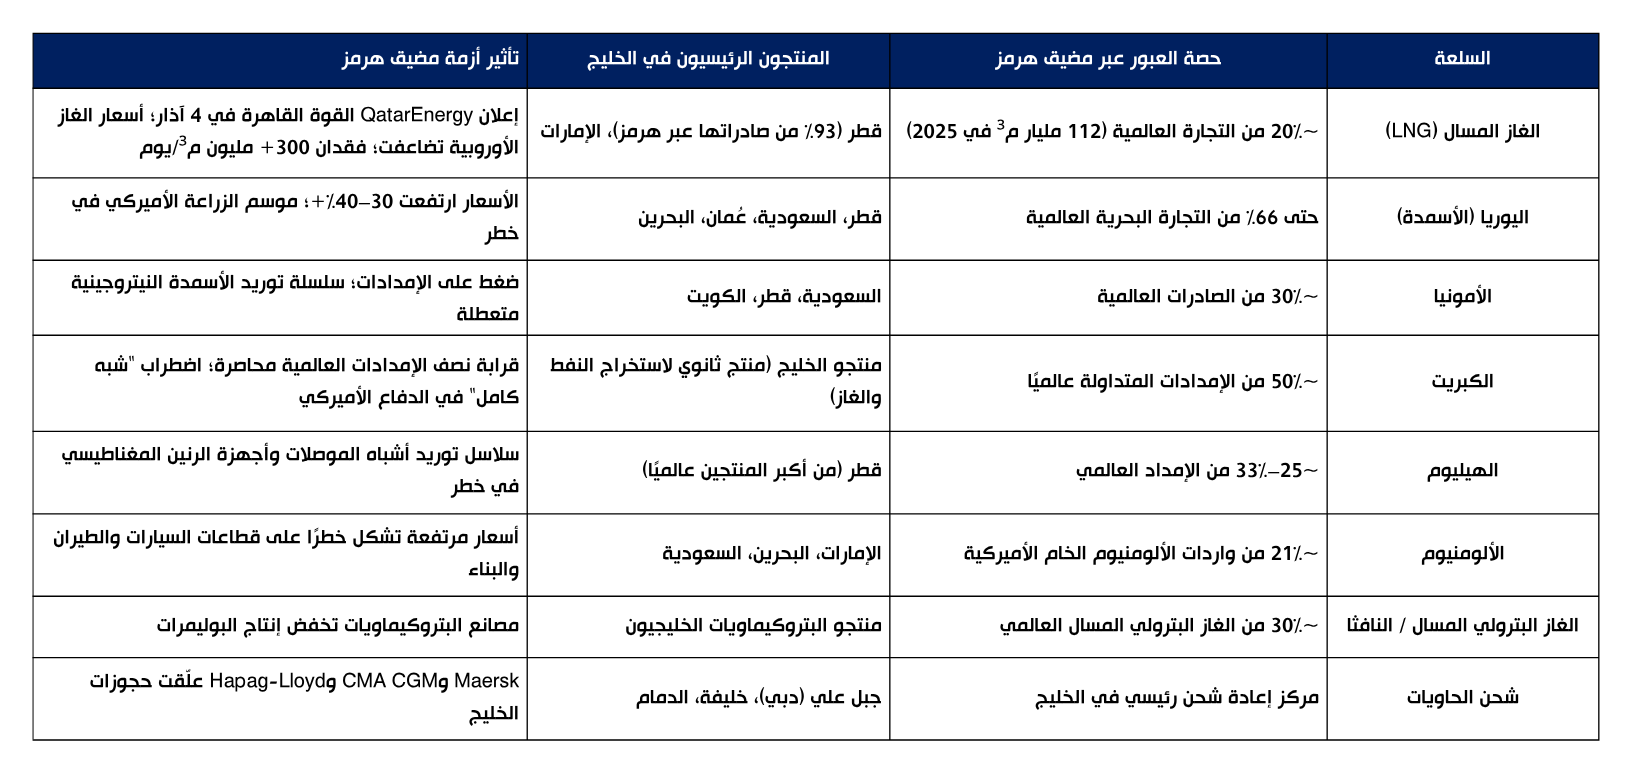
وفيما يلي يبين الجدول رقم 2 أبرز المواد الأولية الحيوية التي تمر عبر مضيق هرمز:
جدول رقم 2: سلع غير طاقة تعبر مضيق هرمز
المصادر:
UNCTAD · IFPRI · IEA · CRU Group · Fortune · Atlantic Council · ABC News Carnegie Endowment
الاحتياطيات الاستراتيجية:
اتخذت وكالة الطاقة الدولية في الحادي عشر من آذار الماضي قرارًا تاريخيًا بالإفراج عن 400 مليون برميل من الاحتياطيات الاستراتيجية . وهي الكمية الأكبر في تاريخ الوكالة المنشأة عام 1974 في أعقاب أزمة النفط الأولى. وهذه الكمية لا تكفي بحد ذاتها سوى لتغطية احتياجات عشرين يومًا، مع الأخذ بعين الاعتبار فاقد يومي في الإمدادات قدره 20 مليون برميل في حال إغلاق المضيق بالكامل. علمًا أن الاحتياطيات الاستراتيجية للوكالة مصممة أساسًا لمواجهة أزمات حادة قصيرة الأجل، وليس أزمات هيكلية تمتد أشهرًا وتفتقر إلى مسارات بديلة كافية.
إن ما يجعل صدمة مضيق هرمز الراهنة مختلفة نوعيًا عن كل الأزمات الطاقوية السابقة ليس حجمها فحسب، بل تزامن شدة الصدمة وشموليتها. ففي سنة 1973 كانت الصدمة نفطية بامتياز. أما في سنة 2026 راهنًا فإن الصدمة طالت النفط والغاز والأسمدة والكبريت والهيليوم والألومنيوم وكثير من المواد الغذائية والنقل والخدمات في الأسبوع ذاته. حيث تلقت سلاسل الإمداد الصناعي والزراعي والطبي صدمات متزامنة من مصدر واحد. وبذلك فإن آليات التكيّف التي تعمل عادةً في الأزمات المتتالية، عبر نقل الطلب من سلعة إلى بدائل أخرى لم تعد متاحة في ظل تعرّض الكثير من سلاسل الإمداد للصدمة ذاتها في آنٍ واحد.
الفصل الرابع: من يكسب ومن يدفع الثمن
تفرز الأزمات الاقتصادية الكبرى عادة رقعتين من النتائج، رقعة متضررة وأخرى مستفيدة. وما يُميز أزمة مضيق هرمز حاليًا هو أن هاتَين الرقعتين تبدوان للوهلة الأولى خارج المنطق الاقتصادي المألوف. فهناك دول تمتلك أكبر احتياطيات للطاقة في العالم، لكنها تسجّل خسائر هيكلية غير مسبوقة. ودولة عاتية تشن الحرب لتحصد مكاسب مالية ضخمة. وفي مقابل دولة محاصَرة بعقوبات ممتدة لم يضعف موقفها التفاوضي رغم خسائرها الجسيمة، هناك دول أبعد عن منطقة الصراع والأقل ولا تتحمل مسؤوليته نراها تدفع نسبيًا الثمن الأعلى. وهذه المفارقات تعكس في الواقع الوجه الحقيقي للنظام الجيواقتصادي الذي أنتج الأزمة، وحيث توزيع التكاليف فيه لا يتبع منطق المسؤولية بل يتبع منطق الموقع في الشبكة العالمية للنظام ككل.
الولايات المتحدة الأميركية:
المشهد الأميركي في هذه الأزمة هو الأكثر تعقيدًا والأقل بساطةً للتوصيف في الوقت نفسه. ففي الظاهر تبدو الولايات المتحدة المستفيد الأكبر على المدى القصير، وربما يكون هذا صحيحًا. فشركات النفط الصخري الأميركية حققت أرباحًا إضافية بمليارات الدولارات في الربع الأول من العام. وقفزت صادرات الغاز الطبيعي المسال الأميركية إلى 11.7 مليار متر مكعب في آذار الماضي مستفيدةً من الفراغ الذي خلّفه توقف الصادرات القطرية. وقد تجاوزت صفقات الأسلحة الأميركية التي أعلن عنها لدول الخليج في آذار الماضي 16.5 مليار دولار. وهي جزء من حزمة أوسع تجاوزت 23 مليار دولار حين تُضاف إليها صفقات إضافية مررت عبر قنوات لا تستلزم الإفصاح العام. أقرّها وزير الخارجية ماركو روبيو باستخدام صلاحية الطوارئ لتجاوز مراجعة الكونغرس. لكن قراءة هذه المكاسب بمعزل عن السياق الأعمق تبقى قراءة ناقصة. فما يجري ضمنيًا هو تآكل بنيوي متسارع في ركائز القوة الأميركية طويلة الأمد.
فالدين الأميركي تجاوز 39 تريليون دولار ونسبته إلى الناتج المحلي الإجمالي بلغت 122.5%، وهي نسبة لم تبلغها الولايات المتحدة منذ الحرب العالمية الثانية. وهذا الدين مرشح للارتفاع بشدة في حال استمرار الحرب على إيران. حيث قفزت عوائد السندات العشرية إلى 4.46% في السابع والعشرين من آذار الماضي، وهي النسبة الأعلى منذ منتصف العام 2025. وفي حين يفترض أن تشكل هذه الأصول ملاذًا آمنًا للمستثمرين في أوقات الأزمة، نجد أن ما يجري يوحي بعكس ذلك، فالبنوك المركزية الأجنبية كانت تبيع سندات الخزانة الأميركية للحصول على السيولة الدولارية اللازمة لشراء الطاقة بأسعارها المرتفعة. وحتى حيازات مكتب الفيدرالي في نيويورك من السندات الأجنبية انخفضت بنحو 82 مليار دولار . كما أن سوق السندات الذي يمثّل شريان تمويل العجز الأميركي، أخذ يرشح عنه إشارات قلق ما زالت تتراكم دون أن تصل بعد إلى مستوى يهدد بحدوث أزمة تمويل. ويشير الشكل رقم 7 التالي إلى تطور الدين العام الأميركي خلال الفترة 1980 -2026 بالتزامن مع محطات أزمات مختلفة:
الشكل 7: الدين العام الأميركي وتكلفة الخدمة (1980–2026)
المصدر: US Fiscal Treasury Data , Congressional Budget Office , Wolf Street
ويواجه الفيدرالي الأميركي حاليًا ما يسميه الاقتصاديون " الاستعصاء المزدوج - Double intractability "، أي أن ارتفاع التضخم بفعل صدمة الطاقة يستدعي رفع الفائدة كإجراء لامتصاص هذا التضخم. لكن رفع الفائدة يُضاعف تكلفة خدمة 39 تريليون دولار من الديون بصورة لا تتحملها الموازنة بسهولة من جهة، ويزيد التكلفة من جهة أخرى. فالأداة النقدية التقليدية تفقد فعاليتها في هذه الحالة، لأن التضخم ليس ناجمًا عن طلب يُعالَج برفع الفائدة، بل تضخم عرض ناجم عن انقطاع الإمداد، وبالتالي لا وجود لأداة نقدية في العالم تستطيع أن تُعيد فتح مضيق هرمز.
وبالنتيجة، أميركا في هذه الأزمة باتت دولة تجني مكاسب قصيرة الأمد، بينما تتراكم فواتيرها التي تنذر بخلل اقتصادي هيكلي. النفط الأميركي يرتفع سعره اليوم، لكن النظام المالي الذي يجعل الاقتراض الأميركي رخيصًا يتآكل ببطء. هذا التناقض بين ما تظهره الشاشة من مكاسب لواشنطن، وما تخسره بنيتها الاقتصادية.
دول الخليج:
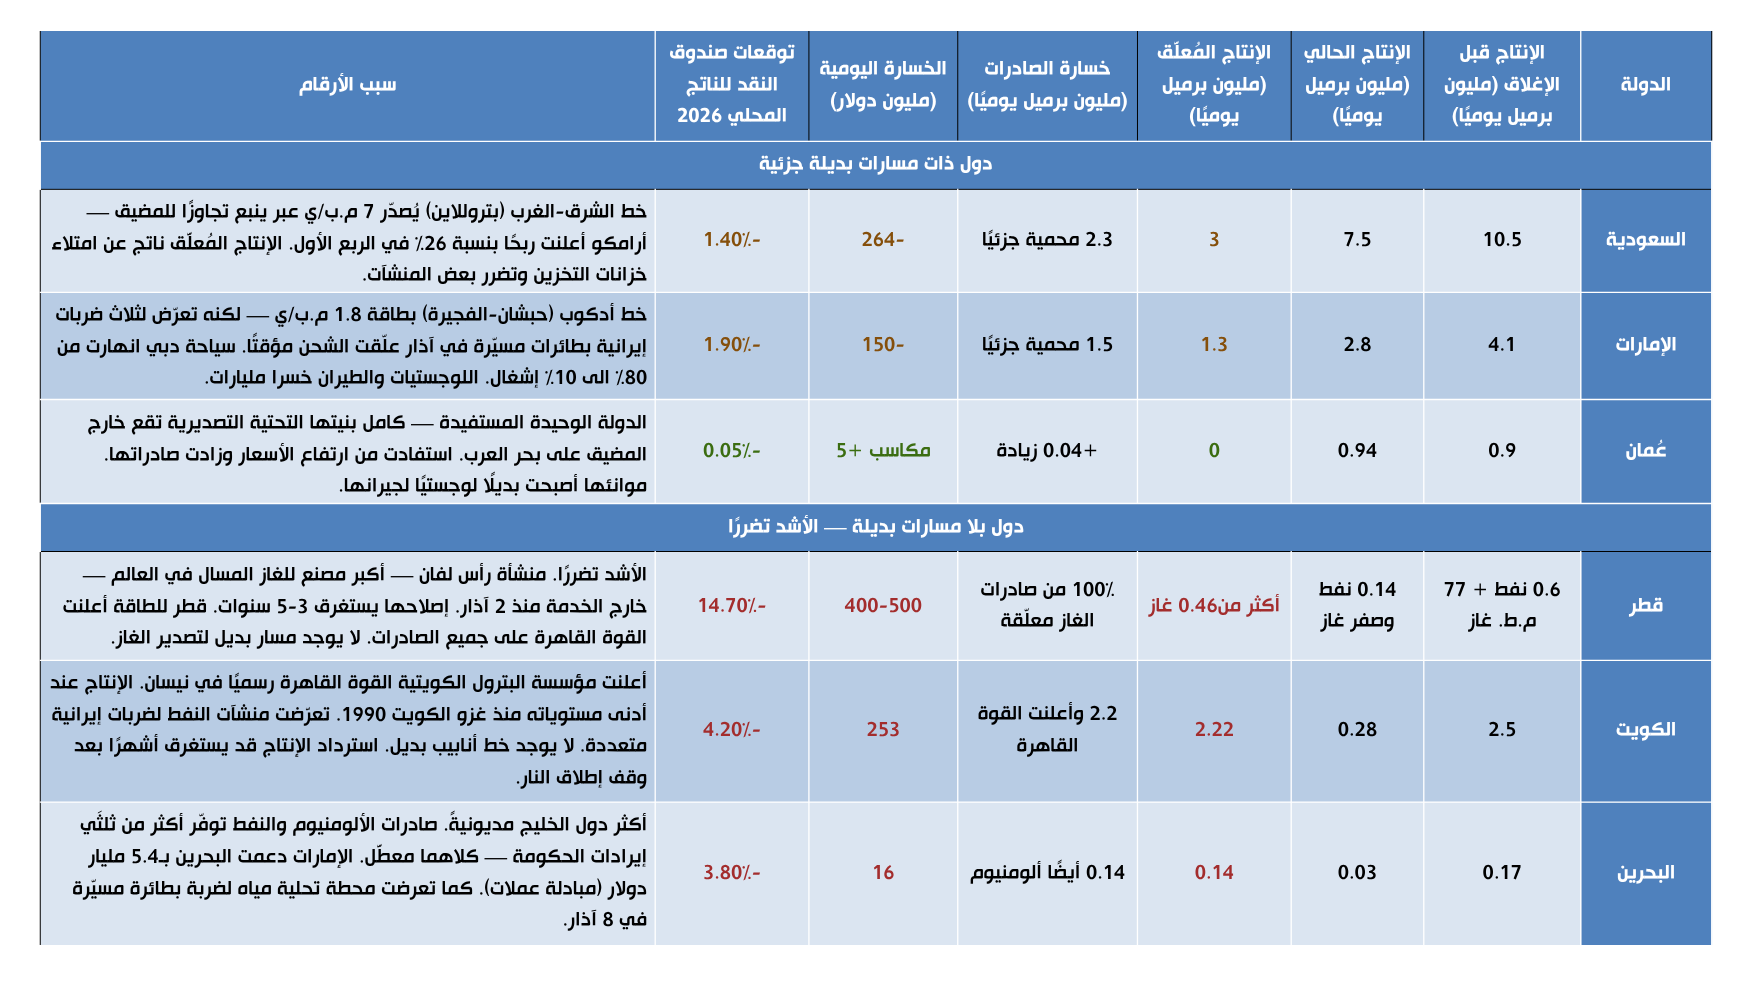
ثمة مفارقة أساسية تلخّص ما كشفته صدمة مضيق هرمز عن طبيعة النظام العالمي. ففي حين تشرف الدول الخليجية العربية على ثروات طاقة هائلة ترتفع أسعارها إلى مستويات تاريخية، إلا أنها عاجزة في الوقت ذاته عن تثميرها وتصديرها. وهذا العجز يكبّدها خسائر اقتصادية هي الأكبر نسبيًا بين كل اقتصادات العالم، حيث تقدر خسارة الإيرادات اليومية بحوالي 1.1 مليار دولار لمجمل هذه الدول (انظر الجدول رقم 3 لمزيد من التفصيل حول الخسائر).
وبحسب تقديرات البنك الدولي، فإن النمو الاقتصادي في منطقة الشرق الأوسط سيتراجع إلى 1.8% خلال هذا العام، بالمقارنة مع 4% العام الماضي، بالإضافة إلى انكماش محتمل في الكويت وقطر، وتراجع نمو السعودية من 4.3% إلى 3.1% ، ودولة الإمارات من 5.1% إلى 2.4%. أما أنابيب النفط البرية البديلة لكل من المملكة العربية السعودية ودولة الإمارات فلا تتجاوز طاقتها الاستيعابية 34% من احتياجات التصدير. في حين أن العراق وقطر والكويت والبحرين لا تملك خيارات تصدير بديلة مشابهة.
جدول رقم 3: خسارة دول الخليج من إغلاق هرمز
لكن هذه الخسارة المادية المباشرة على أهميتها تبقى أقل تعبيرًا عما كشفته صدمة مضيق هرمز من هشاشة اتفاقية 1974 الاستراتيجية. فنصف قرن من الاستثمار في الضمانة الأمنية الأميركية ، سياسيًا وسياديًا وماليًا، انتهى في لحظة إعلان أميركا الحرب على إيران، في وقت كانت دول الخليج مطمئنة إلى مظلة الحماية التي تؤمنها تلك الإتفاقية. والضمانة التي دُفع ثمنها أموالًا طائلة لعقود طويلة تبين أنها واهية وعاجزة عن القيام بوظيفتها الأساسية التي أبرمت لأجلها. لذلك وجدنا أن النظام الذي أنتجته اتفاقية 1974 لضمان تدفق النفط وسلاسل الإمداد وإعادة تدوير عائداته في سندات الخزانة الأميركية، قد تمخض عن وضع معاكس تمامًا عند الاختبار الحقيقي في ظل صدمة مضيق هرمز.
دول آسيا:
تعتبر آسيا بمجمل اقتصاداتها الكبرى الحلقة الأكثر هشاشة في النظام الطاقوي العالمي. فاليابان تستورد 95% من نفطها من الشرق الأوسط، مقابل 70% لكوريا الجنوبية ، فيما الهند تعتمد على مضيق هرمز في 85% من إمداداتها من غاز الطهي. أما تايوان التي تُنتج نصف رقائق الإلكترونيات المتقدمة في العالم ، فهي تجد نفسها في ظل الأزمة أمام مشكلة شُح الهيليوم القطري الذي تحتاجه خطوط إنتاجها. لكن الدولة الأكثر أهمية في المشهد الآسيوي هي الصين التي يمر عبر مضيق هرمز نحو نصف وارداتها النفطية البحرية، وتعتمد على الغاز القطري بنسبة 28% من وارداتها من الغاز الطبيعي المسال .
دول الجنوب:
يُقدّر معهد كيل أن تضخم أكلاف الطاقة سينعكس سلبًا على معيشة العديد من الدول النامية المستوردة للنفط. ومن هذه الدول على سبيل المثال، زامبيا وسيريلانكا والهند التي ستتراجع معدلات رفاهها بنسبة 5.49% و 3.47% و 1.78% على التوالي. فيما ليبيريا وسيراليون وجزر المحيط الهندي الصغيرة التي لا تملك أي احتياطي استراتيجي يمكنها من امتصاص الصدمة، فهي لا تملك قدرة الاقتراض لتُغطية الفجوة بين تكلفة الطاقة المرتفعة والموارد المتاحة.
هذا التفاوت في توزيع كلفة الصدمة التي يحدثها إغلاق مضيق هرمز ليس حدثًا عارضًا. بل هو نتاج الخلل في بنية النظام العالمي الذي نعيش في ظله، نظام لا يضمن تعويض خسائر الطرف الأضعف في أوقات الأزمات، لأنه بالأساس مصُمِّم لتعظيم المكاسب الإجمالية للطرف الأقوى خصوصًا تحت وطأة الأزمات، بصرف النظر عن كيفية توزيع عائداتها وتكاليفها.
تصدّع نظام البترودولار
كتب آهارون براون (Aaron Brown ) بتاريخ السادس من نيسان 2026 في صحيفة Bloomberg Opinion معبرًا عن واقع الحال: "الحلقة الفضيلة التي رأت أميركا كضامن للاستقرار في الشرق الأوسط مقابل إعادة دول الخليج تدوير عائداتها الدولارية في سندات الخزانة الأميركية، قد انكسرت." ويبين الجدول رقم 4 أدناه تطور آلية عمل نظام البترودولار في ضوء تطور الأحداث على الشكل التالي:
جدول رقم 4: انهيار حلقة البترودولار قبل هرمز وبعده
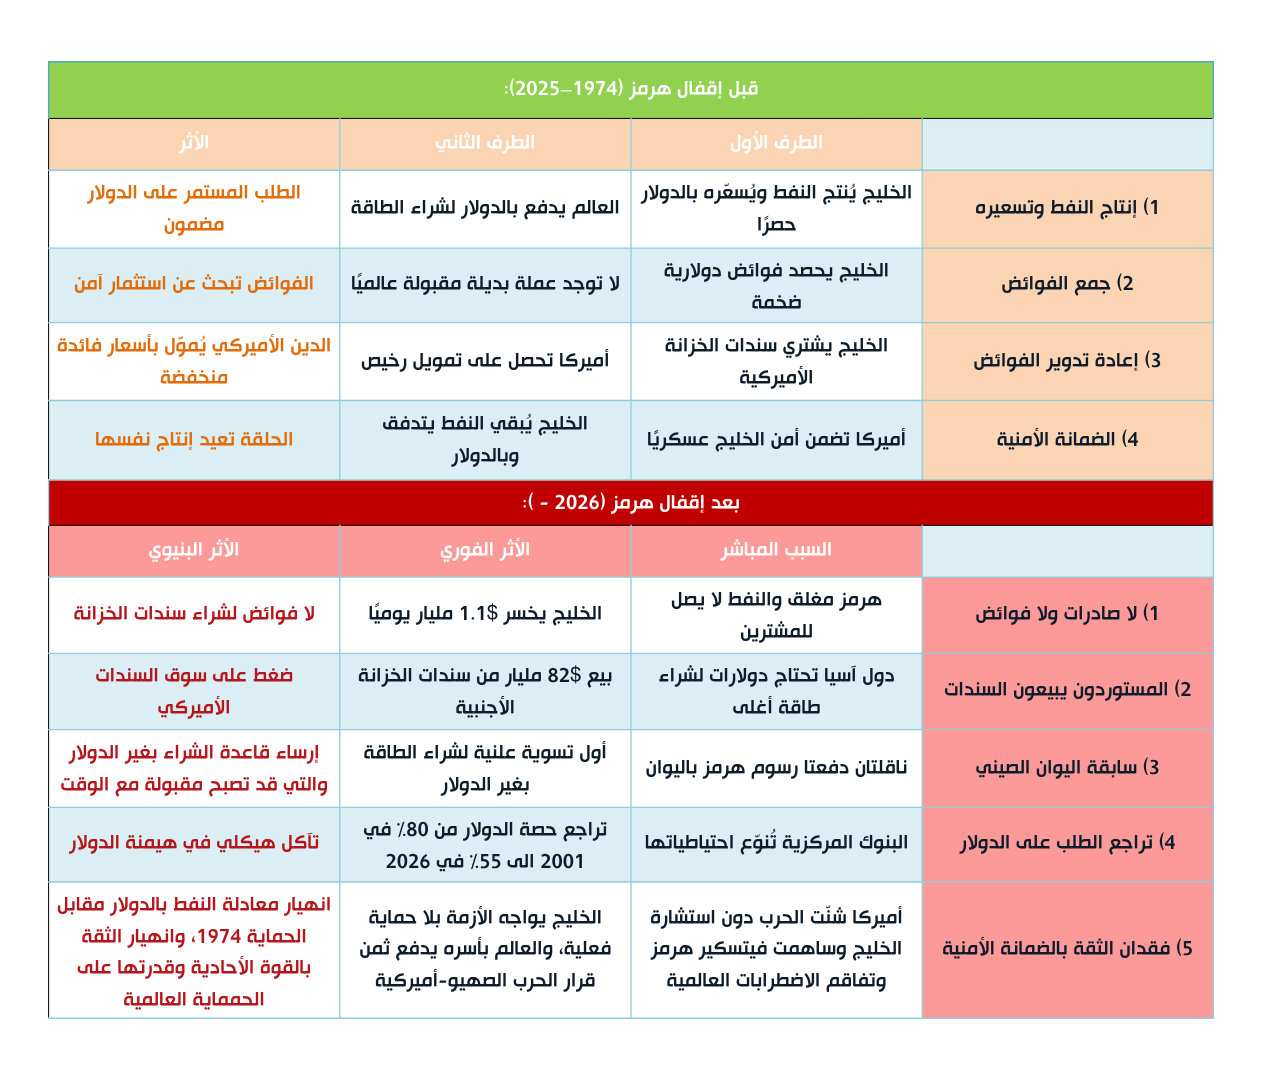
والانكسار هنا مزدوج، فمن جهة المُصدِّر نجد دول الخليج غير القادرة على تصدير النفط، تعاني من شح الفوائض الدولارية حتى تشتري بها سندات الخزانة الأميركية. ومن جهة الدول الآسيوية المستوردة وغيرها، هي بأمس الحاجة للسيولة بالدولار لدفع ثمن الطاقة بأسعار مرتفعة، مما يضطرها لبيع جزء من أصولها من سندات الخزانة لهذه الغاية. مما ينتج ضغطًا على سوق سندات الخزانة الأميركية من الطرفَين، قلة الطلب من الخليج وزيادة العرض من آسيا، يهدد بهبوط قيمة هذه السندات في لحظة حساسة تحتاج فيها الإدارة الأميركية إلى تمويل رخيص لتغطية نفقاتها المتزايدة بسبب الحرب، لكن لا سبيل لمواجهة هذا الهبوط سوى رفع أسعار الفائدة، أي مزيد من التضخم بما يعاكس سياسة الفيدرالي الأميركي.
فشل العقوبات كأداة جيواقتصادية
ثمة مفارقة في صدمة مضيق هرمز تثير حفيظة كثير من الزعماء والمحللين الغربيين، كونها تتحدى فرضية أساسية في أدوات السياسة الخارجية الأميركية منذ عقود. وهي أن العقوبات الاقتصادية المكثّفة يفترض أن تُضعف الدولة المستهدفة وتُقلّص هامشها التفاوضي وتدفعها في نهاية المطاف نحو الإذعان. لكن مفاجأة إيران قدّمت صورة مختلفة تمامًا.
فالحرب لم تضعف إيران وتدفعها للإذعان، لا بل ربما تكون قد ساهمت في تقويض العقوبات والحصار جزئيًا من جهة، وبدت إيران من ضمن المعسكر المستفيد من ارتفاع الأسعار العالمية للنفط من جهة أخرى. حيث زادت عائدات إيران النفطية الإيرانية مع التسهيلات التي منحتها لدول مثل: الصين وروسيا والهند وباكستان والعراق للشراء بشروط مواتية. وكان ذلك من جملة العوامل التي ساهمت في تضعضع الجبهة الدولية التي لطالما حاولت واشنطن إبقاءها متماسكة في مواجهة إيران.
فالعقوبات تنجح فقط حين تكون الدولة المستهدفة معزولة بالكامل عن أي شبكة اقتصادية بديلة، وحين تكون تكلفة الصمود على هذه الدولة أعلى من تكلفة الامتثال. لكن حين تمتلك الدولة المستهدفة موقعًا جيواقتصادي يجعلها تشرف على نقطة اختناق حيوية في الشبكة العالمية كمضيق هرمز، تتحول حاجة الآخرين إلى هذا المضيق إلى أداة كفيلة بتهشيم هذه العقوبات. وفي الواقع، لم تكن إيران تحتاج إلى كسر العقوبات بنفسها، بل يكفي أنها استخدمت حنكتها السياسية وصلابة موقفها، كي تجعل الآخرين يقتنعون أن ثمن بقاء هذه العقوبات على إيران سيكون أثقل عليهم من ثمن الالتفاف عليها.
اختبار إيران كقوة جيواقتصادية
لعل من أجرأ المواقف التي أفرزتها صدمة مضيق هرمز ما كتبه روبرت بيج ( Robert Pape) في صحيفة New York Times بتاريخ نيسان من العام الجاري، عندما قال: "إيران تبرز كمركز قوة عالمي رابع إلى جانب الولايات المتحدة والصين وروسيا — ليس لأنها أقوى عسكريًا، بل لأنها تستطيع تشكيل القرارات في أعلى هرم النظام الدولي." وربما هذا الواقع بالضبط هو ما يثير حفيظة القوى الراعية لهذا النظام العالمي.
وفي الحقيقة أن هذه الحرب مكّنت إيران من إجراء اختبار تجريبي لفكرة طال النقاش النظري حولها: أن الموقع في الشبكة الاقتصادية العالمية يمكن أن يُنتج قوة غير متناسبة مع الحجم الاقتصادي. دولة بناتج محلي إجمالي ما دون 500 مليار دولار، أثبتت أنها تستطيع تعطيل 20% من إمدادات النفط للاقتصاد العالمي يوميًا. وتتسبب في إحداث تراجع ملحوظ في نمو الناتج العالمي، وزيادة التضخم بما فيها أسعار سلع حيوية مثل الأسمدة (بنسبة 50% ) في ذروة موسم الزراعة الأكثر حساسيةً، وصولًا إلى إعادة تسعير المخاطر في النظام المالي الدولي. وهذه النتائج لا بد أنها ستُقرأ بعناية في عواصم كثيرة في السنوات القادمة.
ثمة فارق جوهري بين الأضرار الظرفية والأضرار البنيوية في أي أزمة كبرى. الأضرار الظرفية تنتهي بانتهاء الأزمة كالأسعار التي يجري تصحيحها وتعود إلى التوازن، وخطوط النقل والشحن التي تستعيد نشاطها، أو الأسواق التي تستعيد حيويتها. أما الأضرار البنيوية فهي لا تنتهي بل تتحول مع الوقت إلى أخاديد بارزة تعيد رسم حدود العلاقات الدولية. وهذه الأضرار يمكن تحديدها في ثلاثة مستويات:
المستوى الأول هو أزمة موثوقية الضمانات والالتزامات الأميركية. فضمانة الحماية الأمنية الأميركية لدول الخليج كانت دائمًا قائمة على افتراض أن واشنطن لن تتصرف بصورة تضر بالمصالح الجوهرية لحلفائها في المنطقة. هذا الافتراض لم يعد يحظى بالثقة. وهذا التآكل في الثقة لم يعد مقتصرًا على دول الخليج العربية، بل يتلاشى معه نموذج إقليمي بحماية أميركية، الذي أنتج نصف قرن من علاقة كانت قائمة على نظام "بترودولار مقابل أمن" يواجه الآن إعادة تفاوض.
المستوى الثاني هو تسارع تآكل البترودولار. إن ما يساعد في فهم حجم الصدمة هو مراجعة انخفاض حصة الدولار من احتياطيات البنوك المركزية العالمية من 72% عام 2001 إلى 55.5% في العام الحالي. صحيح أن هذا التراجع كان يسير بصورة تدريجية هادئة على مدى ربع قرن سبق، وأن صدمة مضيق هرمز لا علاقة لها به، لكن الصحيح أيضًا أن هذه الصدمة قد أعطت هذا الاتجاه زخمًا إضافيًا، يتوقع أن نلمسه في المدى المنظور. لأن الدول الآسيوية والإفريقية المستوردة للنفط والمواد الأولية الأساسية الأخرى، أدركت ضرورة تنويع احتياطياتها من العملات وعدم الاقتصار على الدولار، لتجنب أية مخاطر جيوسياسية مماثلة خارجة عن سيطرتها.
المستوى الثالث هو هشاشة سلاسل الإمداد. لقد حصلت صدمة مضيق هرمز في وقت كانت تتساءل فيه الحكومات والشركات عن وجوب تنويع مصادر إمدادها، فجاءت هذه الصدمة لتقدم لهم الإجابة العملية على طبق من فضة. فكل حكومة كانت في طور النقاش النظري لمفهوم "Friendshoring" و"Nearshoring" وجدت نفسها فجأة أمام حتمية تحويل هذا النقاش إلى سياسة قائمة، رغم أن إعادة رسم سلاسل الإمداد ليست مجانية. حيث يُقدّر الاقتصاديون تكلفتها البنيوية بين 2% و7% من الناتج العالمي كخسارة دائمة. وهذا بحد ذاته تضخم هيكلي لن ينتهي بمجرد إعادة فتح مضيق هرمز، لأن الشركة التي غيّرت مكان إنتاجها لن تعود لمجرد أن الصدمة انتهت.
الفصل الخامس: التحولات البنيوية في الاقتصاد العالمي
الأزمات الكبرى تُصنَّف تاريخيًا في فئتين . الفئة الأولى هي أزمات الصدمة والعودة، تضرب بعنف ثم يعود النظام إلى مداره السابق بعد فترة تكيّف. الفئة الثانية هي أزمات الانقطاع، التي تُعيد رسم الخرائط بصورة دائمة وتجعل العودة إلى ما قبلها مستحيلة لأن البنية ذاتها تغيّرت. فالأزمة المالية 2008 على سبيل المثال كانت من هذا النوع الثاني، حيث لم يعد الائتمان العالمي إلى سابق عهده، ولم تعد البنوك المركزية إلى أدوارها المحدودة، ولم يستعد الناخبون الغربيون ثقتهم في المؤسسات المالية. الكوفيد كان من هذا النوع أيضًا، إذ لم تعد سلاسل الإمداد إلى المخاطرة بالاعتماد الكامل على مورد واحد.
كذلك فإن صدمة مضيق هرمز في العام الحالي تنتمي إلى الفئة الثانية. لأنه حين يرى العالم أن 34 كيلومترًا تستطيع تعطيل خمس موارد طاقته خلال أسبوعَين، وأن ضمانة الحماية الأمنية الأميركية عاجزة عن منع ذلك، في وقت انهارت فيه سلاسل إمداد استغرقت ثلاثة عقود من العولمة لبنائها، بسرعة لم يتخيّلها أحد. لقد أوجدت هذه الصدمة واقعًا جديدًا سيترجم عمليًا في سياسات من نوع آخر كفيلة بإنتاج عالم مختلف، حتى لو جرى فتح مضيق هرمز غدًا.
سيناريوهات التحول البنيوي المتوقعة في النظام العالمي:
تختلف التحولات البنيوية المتوقعة باختلاف تطورات الأحداث وإيقاعها الزمني. ويمكن في هذا المجال تلمس عدة سيناريوهات على الشكل التالي:
السيناريو الأول — التسوية الدبلوماسية: هو الأكثر احتمالًا وفق معظم التحليلات المتاحة. وهو يقوم على قبول كل من الولايات المتحدة الأميركية والجمهورية الإسلامية الإيرانية لشروط متبادلة تتضمن وقف العمليات العسكرية وإدارة إيران لمضيق هرمز مقابل ضمانات بعينها من قبل الطرفين حول عدة نقاط. وقد تمت بالفعل الموافقة على وقف إطلاق النار وبدأ التنسيق الدبلوماسي بوساطة باكستانية، لكن الضمانات ونقاط الاختلاف بقيت عالقة، بما فيها إدارة مضيق هرمز، إلى حين إعداد هذا التقرير. مع ذلك فقد ساهمت هذه التهدئة في لجم ارتفاع الأسعار نسبيًا .
السيناريو الثاني — التصعيد المحدود ثم الانفراج التدريجي: يفترض هذا السيناريو امتداد الأزمة أشهرًا إضافية مع اشتباكات بحرية محدودة وانفتاح جزئي يسمح بعبور جزئي للسفن. في ظل هذا السيناريو يتوقع أن يستقر سعر برميل برنت بين 110 و130 دولارًا في الربع الثالث من هذا العام ثم يتراجع تدريجيًا. بينما يتجاوز معدل التضخم في أوروبا 4%، وتدخل كل من اليابان وكوريا مرحلة تباطؤ اقتصادي حاد، وتواجه الهند ضغطًا اجتماعيًا بسبب ارتفاع أسعار الطاقة المنزلية. هذه الأجواء تعيد رسم سلاسل الإمداد العالمية بصورة أسرع.
السيناريو الثالث — يتضمن التصعيد الحاد من جرّاء انهيار وقف إطلاق النار القائم عبر ضربة أميريكية مباغتة، يتخلله حدوث مواجهة بحرية مباشرة بين الأسطول الأميركي وقوات الحرس الثوري، وتوسيع الحرب لتشمل أهدافًا جديدة. مما يتسبب بوقف المفاوضات بين الطرفين فورًا. في هذا السيناريو تصل أسعار النفط بحسب توقعات Goldman Sachs الى أكثر من 155 دولارًا، وتبدأ ملامح الركود العالمي تتجلى في معظم الاقتصاديات الكبرى، قبل أن تنتقل تدريجًا الى الدول الأخرى الأقل تطورًا والنامية.
وفي كل من السيناريوهات أعلاه ثمة تحولات يتوقع حدوثها، ليس بسبب الصدمة وحسب، بل لما أسفرت عنه على أكثر من صعيد. فبعد إغلاق مضيق هرمز من قبل القوات البحرية التابعة للحرس الثوري الإيراني أمام الدول المعادية، بادرت الولايات المتحدة إلى فرض حصار على الإغلاق طال حتى سفن الدول الصديقة لإيران، بعد أن كان مسموحًا لها المرور عبر المضيق تحت إشراف القوات البحرية الإيرانية. وهذا الحصار أصاب بالدرجة الأولى سلاسل الإمداد العالمية بقدر ما ساهم في تشديد الخناق على الموانىء الإيرانية.
لقد أسفر المشهد أيضًا عن عجز أميركي في منع القبضة الإيرانية من التحكم بالمضيق. وبعد أن زعم الرئيس الأميركي دونالد ترامب أنه قضى على القدرة البحرية الإيرانية، تبين أنه غير قادر على نزع القبضة الإيرانية عن المضيق بفعل القوة البحرية للحرس الثوري. وهذا الحدث ربما يكون الأول من نوعه في زمن الهيمنة الأميركية على العالم، بحيث لا تقدر قوة عاتية كالولايات المتحدة من منع دولة أخرى أقل حجمًا وقوة من فرض هيمنتها وشروطها على نقطة اختناق حيوية وأساسية كمضيق هرمز. وهذا ما يرجح طرح سيناريو رابع يشرح بُعدًا آخرًا من الأزمة يقوم على بقاء الوضع مجمدًا كما هو
السيناريو الرابع — استنزاف مستدام: إن عجز الولايات المتحدة عن تغيير الواقع القائم في مضيق هرمز يقود إلى استنتاج سيناريو رابع. بحيث يتحول معه مضيق هرمز إلى حالة تجاذب واستنزاف بنيوي طويل الأجل، قد يصل إلى حد تصنيفه كممر "غير آمن ملاحيًا" للشركات الغربية وحلفائها، دون أن يعني ذلك إغلاقه عسكريًا بالكامل.
وفي هذه الحالة تجري مأسسة "تسعير المخاطر"، بمعنى تحويل أقساط التأمين المرتفعة ضد الحرب إلى كلفة تشغيلية دائمة، ربما يصبح معها الالتفاف المستمر حول رأس الرجاء الصالح أو الممرات القطبية والبرية البديلة أكثر جدوى. وفي المقابل، تتدفق إمدادات الطاقة نحو الشرق (الصين والهند) ضمن ترتيبات أمنية خاصة وعقود مقومة بالعملات المحلية، مما يسرّع ولادة نظام تأمين بحري آسيوي-روسي موازٍ ومدعوم من دول البريكس، يكسر الاحتكار التاريخي لنوادي الحماية الغربية (P&I Clubs)، وبالتالي يعمّق الفرز الجيواقتصادي البنيوي بين منظومتي الشرق والغرب. ويساهم في الاستنزاف البطيء والدائم للنظام العالمي.
التحولات
التحول الأول: إعادة رسم سلاسل الإمداد
لقد كان الشعار الحاكم لعقود خلت في إدارة سلاسل الإمداد هو "التسليم في الوقت المحدد "Just-in-Time — بأقلّ مخزون ممكن، وأعلى كفاءة ممكنة، وأدنى تكلفة مالية. تبقى هذه النظرية سارية في عالم مستقر الى حد ما، لكن سرعان ما تنهار عند أول أزمة عالمية. فوباء كوفيد19 مثلًا أعطى الدرس الأول، وها هو مضيق هرمز يقدم الأمثولة ذاتها مرةً ثانية وإن بوقعٍ أشد تأثيرًا. فالانقطاع هذه المرة له بعد جيوسياسي لا يمكن معالجته بلقاح. كل شركة كانت تُفكر في تنويع مصادرها، وكل حكومة كانت تُناقش نظريًا نقل سلاسل الإنتاج الحرجة إلى دول أكثر أمانًا جيوسياسيًا، وجدت نفسها أمام ضرورة تحويل النقاش إلى سياسة Friendshoring وNearshoring ، كما سبق وأشرنا أعلاه.
التحول الثاني: تسارع تآكل الدولار
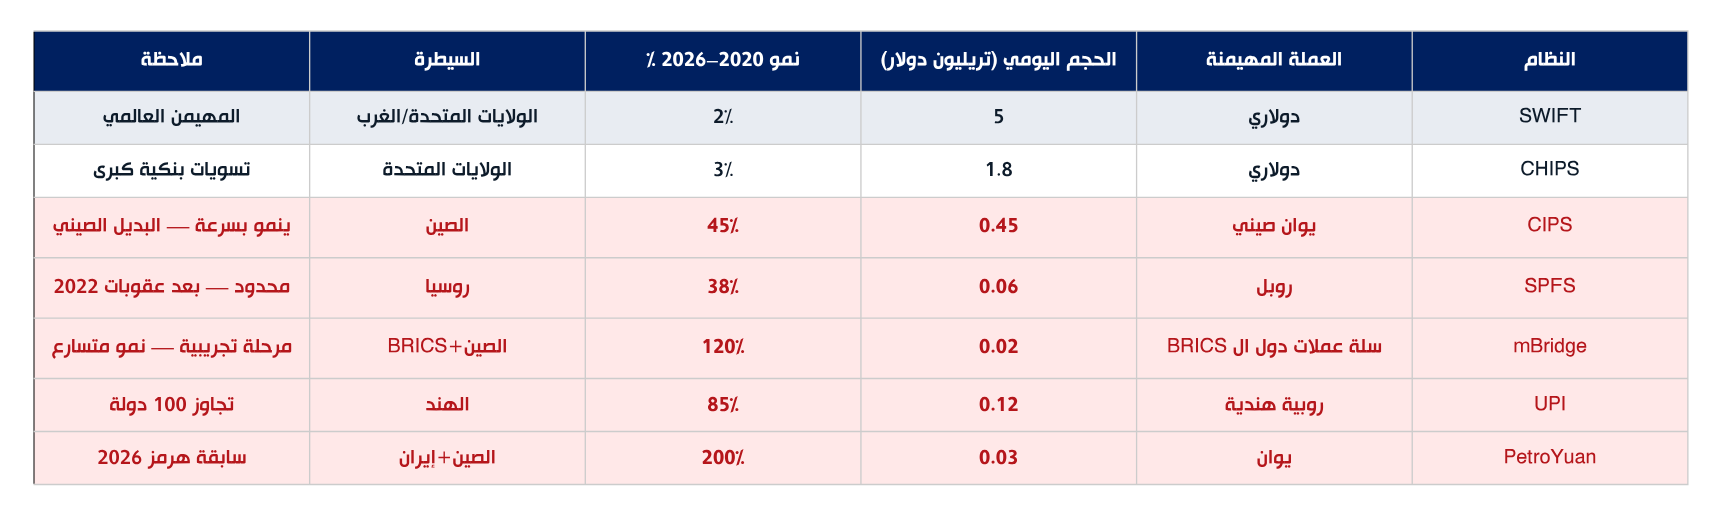
من غير المتوقع أن تنتهي الهيمنة الدولارية خلال السنة الحالية أو حتى في سنة 2030. فالدولار لا يزال يُمثّل 55.5% من احتياطيات البنوك المركزية، كما سبق وأشرنا. وهو رقم ضخم لا يتغير بين ليلة وضحاها. في المقابل اليوان الصيني لا يزال يُمثّل 1.9% فقط، ولكي يُشكّل بديلًا حقيقيًا يحتاج إلى قابلية تحويل كاملة وأسواق رأسمال عميقة وسيادة قانون موثوقة، وهذه شروط لم تتوفر بعد بالكامل. لكن ما تؤكد عليه صدمة هرمز ليس نهاية الدولار، بل تحفيز التسارع في مسار تراجعه المنظّم. فما أضافته صدمة هرمز تحديدًا هو التوسع في تسوية المدفوعات باليوان في تجارة الطاقة. لقد قاومت دول الخليج لسنوات جهود الصين لاقناعها بقبول اليوان كعملة احتياط في تسوية مدفوعات النفط، خشية تداعيات هذه الخطوة في استفزاز واشنطن. لكن صدمة مضيق هرمز ساهمت في تغييّر قواعد اللعبة. فالدول التي قبلت اليوان في ظروف الصدمة لن تجد مسوّغًا كافيًا للعودة عنه عند استعادة الهدوء.
وغالبًا ما يجري مقارنة الاتجاه الانحداري الحالي للدولار كعملة احتياط دولية، مع مسار تآكل دور الجنيه الإسترليني كعملة احتياط دولية. ويشير الجدول التالي رقم 5 إلى تطور العملات وأنظمة تسوية المدفوعات الدولية:
جدول رقم 5: مؤشرات القوة المالية البنيوية
التحول الثالث: صعود الشرق وعجز الغرب
يندرج ما كشفت عنه صدمة مضيق هرمز في سياق صراع جيواستراتيجي أوسع، عنوانه ثنائية "الغرب مقابل الشرق"، التي كانت تُقدَّم كإطار مرجعي في كثير من التحليلات الاستراتيجية، في تبسيط لا يعكس الواقع بدقة كافية. ما يُشكّل النظام الدولي الناشئ ليس تكتلًا غربيًا متماسكًا في مواجهة تكتل شرقي آخر متماسك، بل شبكة من التحالفات الانتقائية المتقاطعة التي تتشكّل وتتبدل وفق مصالح لحظية لا وفق أيديولوجيات وتطورات سياسية.
فالصين ورغم خطابها عن "العالم متعدد الأقطاب"، حافظت على مرونة علاقتها مع طرفَي الصراع (الجمهورية الإسلامية الإيرانية والولايات المتحدة الأميركية) بصورة تخدم مصالحها الاقتصادية أولًا. روسيا استفادت من الصدمة دون أن تتدخل بما يُحوّلها إلى طرف مباشر. أما الهند فكانت تحركاتها مضبوطة على إيقاع ضمان إمدادات النفط بأرخص سعر ممكن. وحتى دول الخليج التي طالما صُنِّفت في الحاضنة الغربية، فقد أبقت قنوات التواصل مفتوحة مع إيران والصين وروسيا طوال الأزمة.
وبالإجمال، هذه البرغماتية في المواقف فرضتها عقلانية مقاربة عالم لم تعد فيه التكاليف والمكاسب تتوزع بصورة تجعل الانحياز الكامل لأي طرف الخيار الأفضل. وهي في الوقت ذاته انعكاس لتراجع مركزية القطب الواحد في فرض منطق الانحياز الإجباري. ب
النسبة للدول الأوروبية، فهي خرجت من الصدمة أكثر ضعفًا مما كانت عليه منذ الحرب الروسية-الأوكرانية ليس بسبب تضررها اقتصاديًا نتيجة ارتفاع أسعار الغاز والنفط وحسب، بل لأن الصدمة للمرة الثالثة في عقد واحد أنها تدفع ثمن قرارات لا تصنعها، وتبحث عن حلول لأزمات لا تملك أدوات مستقلة للتعامل معها. لقد اكتشفت أوروبا للتو أن الاعتماد على الحماية الأمنية للولايات المتحدة من جهة، وعلى إمدادات الطاقة عبر ممرات لا تتحكم فيها من جهة أخرى، ينتجان استقلالية هشة وضعفًا في السيطرة الاستراتيجية. لقد استمرت أوروبا بالحديث عن الاستقلال الاستراتيجي منذ 2003 على الأقل، وفي كل أزمة كبرى تكتشف أن قرارها بيد الولايات المتحدة الأميركية.
التحول الرابع: نموذج الطاقة البديلة
تطرح صدمة مضيق هرمز سؤالًا استراتيجيًا: كيف تؤثر الصدمة على مسار التحول نحو الطاقة المتجددة؟ الإجابة هنا متناقضة. فمن جهة، ارتفاع أسعار الوقود الأحفوري يجعل الطاقة المتجددة أكثر تنافسية اقتصاديًا بصورة آنية، مما يُعطي دفعًا لمشاريع الطاقة الشمسية وطاقة الرياح وتخزين الطاقة التي كانت تنافس ضمن هوامش ضيقة. وستجد دول في الصدمة مسوّغًا سياسيًا للتسريع في الاستثمار في الطاقة المحلية المستقلة. لكن من جهة أخرى، تبقى المشكلة في أن ارتفاع الطلب الآني على منتجات الطاقة الأحفورية يمن شأن أن يُوجّه رؤوس الأموال نحو الاستجابة لهذا الطلب، وليس نحو الاستثمار في البنية التحتية طويلة الأمد للطاقة البديلة.
فالدول التي تعاني من شُح الطاقة راهنًا هي بأمس الحاجة لحلول فورية، لا استثمارات تحتاج سنوات طويلة لانتاج طاقة بديلة. مما يعني إمكانية ضخ أموال إضافية في مصادر الوقود الأحفوري المتاحة الآن، كالنفط الأميركي والغاز النرويجي والفحم الأسترالي على حساب التسريع المنظّم في التحول نحو الطاقة النظيفة. المفارقة الكبرى هي أن صدمة مضيق هرمز التي كشفت هشاشة الاعتماد على الوقود الأحفوري، هي نفسها قد تكون سببًا في إبطاء عملية البحث عن بدائل له.
التحول الخامس: البنية الجديدة للنظام الدولي
يستخدم كثيرون من المحللين إطارات مألوفة عند مقاربة شكل النظام الدولي الناشئ، ما بين عودة إلى ثنائية قطبية، أو نظام متعدد الأقطاب على غرار القرن التاسع عشر، أو فوضى بلا قواعد. ما يجمع هذه الإطارات كلها أنها تستعير نماذج من ماضٍ كان فيه الاقتصاد العالمي أقل تكاملًا بما لا يُقاس.
فالنظام الناشئ ليس ثنائي القطبية لأن المصالح الاقتصادية المباشرة بين الطرفين، الولايات المتحدة والصين، يجعل المواجهة المباشرة بينهما مكلفةً بالنسبة للطرفَين، إلى حد جعل الإنفصال التام ليس واردًا أيضًا. كما أنه يصعب تصنيفه كمتعدد الأقطاب بالمعنى الكلاسيكي، لأن توازن القوة بالمعنى الاقتصادي والمالي والتكنولوجي لا زال مائلًا بشدة للمصلحة الأميركية.
ما نراه يتشكّل بالفعل هو ما يمكن وصفه بـ"التعددية مع هيمنة متراجعة" ، أي عالم تبقى فيه الولايات المتحدة حتى إشعار آخر القوة الأكثر نفوذًا لكن الأقل تأثيرًا وقدرة على تنظيم النظام الدولي بصورة منفردة. ومع تقدم الصين في مختلف المجالات العلمية والعسكرية والاقتصادية، إلا أنها ما زالت بعيدة عن امتلاك القدرة على التحكم منفردة بقواعد النظام الدولي. وفي ظل هذا المشهد نجد دولًا تصعد في سلّم اكتساب النفوذ بما قد لا يتناسب وزنها الاقتصادي والعسكري، ولكن فقط لمجرد استحواذها على موقع جيواقتصادي يمكنّها من الإشراف على نقاط اختناق حيوية.
هذه الديناميكية الأخيرة تجسدها إيران بأشكال مختلفة: فالجغرافيا ستستعيد اعتبارها في معادلات القوة ضمن المشهد العالمي الناشئ، بعد عقود من وهم طمسها بقوة التكنولوجيا والمال. ومن يتحكم في الممرات المائية ونقاط الاختناق في الشبكة العالمية يكتسب قوة تفوق إمكاناته الاقتصادية والعسكرية والتكنولوجية التقليدية.
الخلاصة
حين يُطرح سؤال من قبيل "ما الذي تغيّر في مضيق هرمز عام 2026؟" غالبًا ما تكون الإجابة بأرقام ومؤشرات الأسعار وأعداد السفن والانكماش الاقتصادي والإنتاج النفطي وما إلى ذلك. هذه الإجابة على صحتها لا تعكس الصورة الكاملة. ما تغيّر في جوهره نجده في الإجابة على سؤال أعمق: أين تكمن القوة في النظام الدولي الناشىء؟
لقد أثبتت صدمة مضيق هرمز بالتجربة الفعلية الفرضية التي تقول أن القوة في عالم الشبكات المتكاملة لا تكمن فقط في الجيوش أو العملات أو التكنولوجيا وحسب، إنما أيضًا في نقاط الاختناق التي تمر عبرها تدفقات الطاقة والغذاء والبيانات والمال. ومن يشرف على هذه النقاط، بغض النظر عن حجم اقتصاده، يمتلك رافعة قد لا تتناسب مع ثقله وموارده التقليدية.
و هذا الواقع الجديد سيفرض نفسه على السياسات الخارجية والأمنية والاقتصادية للحكومات والشركات المتعدية الجنسية، بحيث تعيد الشركات العالمية تصميم سلاسل إمدادها، وتعيد المؤسسات المالية تسعير المخاطر الجيوسياسية في كل قرار استثماري على تماس بأي نقطة اختناق. خصوصًا أن النظام العالمي بأكمله يتوقع أن يخرج من هذه الصدمة أكثر تشرذمًا وأقل كفاءةً وأكثر حذرًا من السابق. مما يفرض على الأطراف المعنية تخصيص موارد ضخمة لتجنب الهشاشة والانكشاف بدلًا من تعظيم الكفاءة. وبذلك تتحول الفلسفة الاقتصادية الحاكمة من فلسفة Just-in-Time إلى فلسفة Just-in-Case .
إيران بعد الحرب:
غالبًا ما تتوقع الدول المعتدية التي تشنّ الحروب أن تسفر عن واقع أفضل لمصلحتها. أو أن تُحقق الحد الأدنى للهدف الذي قامت الحرب من أجله. لكن ما يُميّز العدوان الأميركي-الصهيوني هذه المرة على إيران هو أن الأخيرة التي تعرّضت للضربة العسكرية الأعنف خرجت منها بمكسب جيواقتصادي لم تكن لتحصل عليه ربما في ظرف آخر. فإيران كانت دولة تمتلك ورقة هرمز نظريًا دون تجربة فعلية تحت وطأة ظروف حقيقية ضاغطة. أما بعد العدوان فهي أثبتت تجريبيًا أنها تمتلك ورقة استراتيجية مؤثرة في الاقتصاد العالمي بأسره.
قد تكون الحرب قد أضعفت إيران عسكريًا في جوانب عدّة. لكنها في الوقت ذاته أنجزت ما عجزت عنه عقود من الدبلوماسية الإيرانية، وأثبتت للعالم أن الثمن الاقتصادي لمواجهتها حتى النهاية أعلى مما يستطيع أي طرف تحمّله طويلًا. وهذا بالضبط ما يعنيه فالي نصر ( Vali Nasr ) في حديثه عن "عتبات الألم"، من يستطيع تحمّل الألم لفترة أطول يمتلك الورقة التفاوضية الأقوى. والمؤشرات الاقتصادية تدل إن إيران رغم كل ما تعرّضت له، فقد بقيت محتفظة بهامش من هذه القدرة أطول مما توقّع خصومها.
الدرس المقبل باب المندب:
يمر عبر باب المندب ما يقارب 10% من التجارة البحرية العالمية، بما فيها جزء مهم من إمدادات الطاقة المتجهة إلى أوروبا، وسلع الاستهلاك المتجهة من آسيا إلى أوروبا وأميريكا. الطريق الذي كما أن نصف البضائع التي تستوردها أوروبا من آسيا يمر عبر هذا المضيق. وقد أثبت الحوثيون منذ أن بدأوا باستهداف السفن الإسرائيلية في البحر الأحمر ردًا على الحرب في غزة عام 2023 ، أن بإمكانهم تعطيل هذا الممر بتكلفة منخفضة نسبيًا، لكنها مرتفعة جدًا على الاقتصاد العالمي. فشركات الشحن الكبرى حينها حوّلت مساراتها حول رأس الرجاء الصالح، مع ما يعنيه ذلك من زيادة وقت الرحلة بمعدل 14 يومًا إضافية تترتب عليها تكاليف إضافية ضخمة. وهذا التحويل في المسار، دون إغلاق كامل كان كافيًا لرفع تكاليف الشحن العالمي بصورة انعكست على أسعار المستهلكين في أوروبا وأميركا.
وما فعلته صدمة مضيق هرمز هو أنها أعطت باب المندب قيمة استراتيجية مضاعفة لسببَين: السبب الأول أنها أثبتت أن الإغلاق الناعم عبر تكاليف التأمين والشحن يكفي لتعطيل التجارة العالمية دون الحاجة إلى إغلاق عسكري كامل. والسبب الثاني أنها رسّخت في ذاكرة شركات الشحن والتأمين الكبرى أن منطقة الشرق الأوسط تحمل مخاطر نظامية يجب تسعيرها باستمرار لا عند وقوع الأزمة فحسب.
وحين يُهدد الحوثيون بتفعيل ورقة باب المندب في أي أزمة مقبلة، فهم يستندون في ذلك إلى تجربة مضيق هرمز، لإثراء تجربتهم الخاصة، خصوصًا أن الدول والشركات المستهدفة باتت تدرك كلفة الإغلاق الناعم. مما يجعل أي تدبير مدروس من قبل الحوثيين في أي استخدام مستقبلي لهذه الورقة، أشد وأسرع تأثيرًا. والمسألة لا تقتصر على باب المندب وحده، فالتموضع الجغرافي للمنطقة يكشف للعالم احتمالية تعدد نقاط الاختناق المُفعَّلة في آنٍ واحد أو بصورة متعاقبة سريعة. إن هذا السيناريو لم يكن مدرجًا في منظومة الأمن الطاقوي العالمي. فإذا كانت 400 مليون برميل من احتياطيات IEA تُغطي 20 يومًا من نقص الإمدادات عبر مضيق هرمز لوحده، فكم هي تقديرات كمية الاحتياطي اللازمة لتغطية نقص مزدوج في كل من مضيق هرمز وباب المندب معًا؟ وهل لهذا هذا السيناريو أن يكون واقعيًا ووشيكًا؟ وما المآلات التي سينتجها مثل هذا الاضراب، الذي سيكون الأول من نوعه!